オンライン決済システム比較19選。手数料相場とタイプ別の選び方を解説
「オンライン決済システムの手数料と対応決済手段を比較したい」
「自社のサイトにどう組み込むのが正解なのかわからない」
オンライン決済システムを検討し始めると、こうした疑問に必ずぶつかります。決済手数料は一見どこも3%台で横並びに見えるのに、実際に見積もりを取ると初期費用・月額費用・トランザクション処理料・入金手数料が加わって総額が大きく変わります。さらに「API型」「リンク型」「トークン型」といった接続方式の違いが、開発工数とセキュリティ要件を左右します。
本記事では、オンライン決済システムを「決済をどう組み込むか」という導入形態で4タイプに分類し、おすすめのサービスをタイプ別に紹介します。あわせて、公式に公開されている料率をもとにした費用相場と月商別の総コスト試算、選定時に確認すべき6つの比較ポイントまで解説します。
まずは「オンライン決済システムの選び方」セクションの診断ツールで、自社に合うタイプを確認してみてください。
オンライン決済システムとは
オンライン決済システムとは、Webサイト・アプリ・メールなどのオンライン上で顧客から代金を受け取るための仕組みです。クレジットカードやコンビニ決済、口座振替、ID決済といった複数の支払い方法をまとめて導入し、売上管理や入金処理まで一元化できます。
似た言葉として「決済代行(PSP)」と「ペイメントゲートウェイ」がありますが、両者は役割が異なります。
| 決済代行(PSP) | 加盟店とカード会社・銀行の間に立ち、 加盟店契約の取得・決済処理・売上管理・入金調整といった業務全体を代行する事業者 |
| ペイメントゲートウェイ | 決済情報を暗号化してカード会社へ中継する技術基盤。 承認リクエストの送信や取引データの収集を担う |
| オンライン決済システム | 上記2つを含む総称。 実務上は多くの決済代行会社がゲートウェイ機能を内包しており、事業者は1社と契約するだけで両方を使える |
つまり事業者が選ぶのは「決済代行会社」であり、その裏側にゲートウェイが組み込まれているのが一般的な構造です。本記事では、この両方をまとめて「オンライン決済システム」として扱います。
なお、決済代行という切り口でサービスを比較したい場合は、以下の記事も参考にしてください。
関連記事:決済代行サービス・会社おすすめ17選比較。手数料からBtoC/BtoB別の選び方まで解説
決済が成立するまでの流れ
クレジットカード決済は、次のようなプレイヤーの連携で成立します。
- 加盟店(自社サイト)がカード情報をオンライン決済システムへ送信する
- オンライン決済システムがアクワイアラ(加盟店契約を持つカード会社)へ承認要求を中継する
- アクワイアラが国際ブランドを経由してイシュア(カード発行会社)へ照会する
- イシュアが与信を判定し、結果が逆の経路で加盟店に返る
- 後日、売上金がアクワイアラ・オンライン決済システムを経由して加盟店に入金される
この構造上、加盟店に売上金が入るまでには必ずタイムラグが発生します。オンライン決済システムを比較する際に入金サイクルが重要な論点になるのは、このためです。
オンライン決済システムで対応できる決済手段
オンライン決済システムを導入する最大のメリットは、複数の決済手段を1社の契約でまとめて導入できることです。ただし手段ごとに手数料水準と向いている業種が異なるため、自社の顧客層に合わせて組み合わせを考える必要があります。
以下は主要な決済手段と、各社が公式サイトで公開している手数料の水準をまとめたものです。
| 決済手段 | 特徴 | 公式公開されている手数料の例 | 向いているケース |
|---|---|---|---|
| クレジットカード | 非対面決済の中心。 国際6ブランド対応が標準 | ZEUS BtoB〜2.24%、 サブスクペイ2.5%〜、 PAY.JP 2.59〜3.3%、 KOMOJU 3.25%、 Stripe 3.6% | ほぼ全業種で必須 |
| コンビニ決済 | 前払いのため未回収リスクが低い。 件数課金型が多い | KOMOJU 2.75%、 Stripe 3.6%(最低120円)、 fincode 3.6%(最低150円/件) | カードを持たない層・若年層向け物販 |
| 銀行振込 (バーチャル口座) | 顧客ごとに専用口座を発行し 入金消込を自動化 | KOMOJU 1.4%、 Stripe 1.5%、 fincode 3.6%(最低130円/件) | 高額商材・BtoB取引 |
| 口座振替 | 毎月自動で銀行口座から 引き落とし。カード不要 | サブスクペイ85円/件、 fincode 3.6%(最低130円/件) | 塾・教室・ジムの月謝、 家賃・会費回収 |
| キャリア決済 | 携帯料金と合算して支払い。 年齢別に上限額あり | KOMOJU 6.6%〜 | 低単価のデジタル コンテンツ・サブスク |
| ID決済 | 既存アカウントで決済。 住所・カード入力が不要でカゴ落ちを防ぐ | 楽天ペイ4.0%(デジタルコンテンツ8.0%〜)、 PayPay物販3.8%(デジタルコンテンツ10%) | BtoC向けEC全般 |
| QRコード決済 | スマホアプリで決済。 ポイント経済圏を取り込める | KOMOJU 3.5%〜、 fincode 3.6%、 formrun 3.6% | 実店舗併用・若年層向け |
| 後払い(BNPL) | 商品到着後に支払い。 与信は事業者側が負わない | アルファノート5%〜、 KOMOJU(Paidy)3.5%〜 | 初回購入のハードル を下げたいEC |
| Apple Pay / Google Pay | 端末に登録済みのカードで 即決済 | fincode 3.6%、 formrun(Apple Pay)3.5%、 KOMOJU 3.25% | スマホ経由の購入 が多いサイト |
デジタルコンテンツを販売する場合は料率が大きく跳ね上がる点に注意が必要です。 楽天ペイは物販4.0%に対しデジタルコンテンツ8.0%〜、PayPayは物販3.8%に対しデジタルコンテンツ10%と、公式サイト上でも倍以上の差が設定されています。「何を売るか」で実質コストが変わるため、料率を比較する前に自社の商材区分を確認してください。
特定の決済手段を軸に導入を検討している場合は、以下の記事でより詳しく比較しています。
関連記事:後払い決済代行サービス10選比較。BtoC・BtoB別の選び方から手数料まで解説
関連記事:コンビニ収納代行サービス比較9選。メリットと比較ポイントを紹介
関連記事:口座振替の決済代行サービス12選比較。手数料から選び方まで解説
オンライン決済システムの導入形態(接続方式)
オンライン決済システムを比較するうえで、手数料と並んで判断を左右するのが接続方式です。同じサービスでも接続方式によって開発工数とセキュリティ要件が変わるため、料金表よりも先に確認しておきたい項目です。
各社が公式サイトで用いている表現をもとに整理すると、接続方式は次の5つに分かれます。
| 接続方式 | 仕組み | 開発工数 | カード情報の扱い | 向いているケース |
|---|---|---|---|---|
| リンク型 (画面遷移型) | 決済会社が用意した決済画面へ 遷移して決済を完了 | 小 | 自社サーバを 通らない | 開発リソースがない、 まず最短で始めたい |
| メールリンク型 | 管理画面から決済URLを発行し、 メール・SMSで送付 | ほぼ 不要 | 自社サーバを 通らない | ECサイトを持たない、 見積後に個別請求する |
| トークン型 (JavaScript型) | 自社の決済画面にJSを組み込み、 カード情報をトークン化 | 中 | 自社サーバを 通らない | 自社デザインのまま 決済まで完結させたい |
| API型 (データ伝送型) | 自社サーバから決済情報を送信し、 決済処理を完全に自社実装 | 大 | 自社サーバを 通過する | 独自の購入フローや 定期課金を作り込みたい |
| モジュール型 (カートプラグイン) | 既存のECカートに提供済みの プラグインを導入 | 小 | カート側の 実装に依存 | Shopify・EC-CUBEなど 既存カートを使っている |
開発リソースから接続方式を選ぶ
判断の起点になるのは「社内に決済を実装できるエンジニアがいるか」です。
エンジニアがいない場合は、リンク型・メールリンク型・モジュール型に絞るのが現実的です。ペイジェントは公式サイトでリンク(ASP)型の開発工数を1〜2週間、モジュール(API)型を3〜5週間と示しており、方式の違いがそのままリードタイムに跳ね返ることがわかります。メールリンク型なら開発自体が不要です。
一方、API型を選ぶ場合はカード情報が自社サーバを通過するため、PCI DSSへの準拠が必要になります。開発工数だけでなく、認証取得と維持のコストも含めて判断してください。自社デザインを保ちつつ非保持化の要件を満たしたい場合は、トークン型が現実的な折衷案になります。
なお、ECサイトを持たずメールやSMSのURLだけで代金を回収したい場合は、以下の記事も参考になります。
関連記事:メールリンク決済サービス比較14選。無料導入から大手代行までタイプ別に解説
オンライン決済システムの費用相場
オンライン決済システムの費用は「決済手数料」だけでは判断できません。初期費用・月額固定費・トランザクション処理料・入金手数料が積み上がり、同じ月商でも実質負担が変わります。
以下は、本記事で紹介するサービスが公式サイトで公開している金額をもとにした相場の目安です。
| 費目 | 相場の目安 | 補足 |
|---|---|---|
| 初期費用 | 0円〜 | 固定費ゼロ型はほぼ0円。総合決済代行型は要問い合わせが多い |
| 月額固定費 | 0円〜50,000円 | ZEUS BtoC 3,000円、GMOイプシロン 2,980〜9,980円、PAY.JP 0〜50,000円 |
| 決済手数料 (クレジットカード) | 2.24%〜4.0% | 下限はZEUSのBtoB専用プラン、上限は楽天ペイの物販料率 |
| 決済手数料 (デジタルコンテンツ) | 8.0%〜10% | 楽天ペイ8.0%〜、fincode(PayPay)9.0%、PayPay直接契約10% |
| トランザクション処理料 | 0円〜30円/件 | ZEUS BtoC 30円、サブスクペイ7円。 GMOイプシロン・PAY.JP・Squareは0円 |
| 入金(振込)手数料 | 0円〜250円/回 | Square・fincodeは無料、 PAY.JPは250円/回、STORES決済は10万円未満200円 |
費用が変動する3つの要因
同じサービスでも、条件によって実質コストは大きく動きます。押さえておきたい要因は次の3つです。
1. 販売する商材(物販かデジタルコンテンツか)
前述のとおり、デジタルコンテンツは物販の2倍以上の料率が設定されているケースがあります。楽天ペイは物販4.0%に対しデジタルコンテンツ8.0%〜、PayPayは物販3.8%に対し10%です。動画・電子書籍・オンライン講座・ゲーム内課金などを扱う場合は、料率の適用区分を申込前に確認してください。
2. 固定費ゼロ型か月額固定費型か
月額0円で料率が高いサービスと、月額を払って料率を下げるサービスでは、月商によって有利不利が入れ替わります。PAY.JPは月商400万円未満のスタンダード(月額0円・3.3%)、400万〜2,000万円未満のビジネス(月額20,000円・2.78%)、2,000万円以上のエンタープライズ(月額50,000円・Visa/Mastercard 2.59%)と、月商帯ごとにプランを分けています。
3. 決済手段の構成と決済件数
コンビニ決済や口座振替には「最低手数料」が設定されていることが多く、低単価商材では相対的な負担が重くなります。fincodeはコンビニ決済で最低150円/件、口座振替と銀行振込で最低130円/件を公開しています。平均単価が1,000円の商材でコンビニ決済を使えば、実質15%の負担になる計算です。
月商別の実質総コスト試算
「月額を払って料率を下げるプラン」と「月額0円で料率が高いプラン」は、月商によって有利不利が入れ替わります。どこで入れ替わるかは、次の式で計算できます。
月間の決済コスト = 月商 × 決済手数料率 + 月額固定費
月額固定費を払うほうが得になるのは、料率が下がったことによる節約額が、月額固定費を上回ったときです。
実際の公開料率で考えてみると、次のようになります。
| 月商 (カード決済分) | A: ・月額0円 ・料率3.6% | B: ・月額20,000円 ・料率2.78% | C: ・月額50,000円 ・料率2.59% | 最も安い |
|---|---|---|---|---|
| 100万円 | 36,000円 | 47,800円 | 75,900円 | A |
| 200万円 | 72,000円 | 75,600円 | 101,800円 | A |
| 300万円 | 108,000円 | 103,400円 | 127,700円 | B |
| 500万円 | 180,000円 | 159,000円 | 179,500円 | B |
| 1,000万円 | 360,000円 | 298,000円 | 309,000円 | B |
| 2,000万円 | 720,000円 | 576,000円 | 568,000円 | C |
| 3,000万円 | 1,080,000円 | 854,000円 | 827,000円 | C |
※Aの3.6%はStripeの国内カード料率、BとCはPAY.JPのビジネスプラン・エンタープライズプランの公開料率です(いずれも公式サイトに記載の金額)。カード決済分のみで計算しており、トランザクション処理料・入金手数料・コンビニ決済や口座振替の最低手数料は含んでいません。
読み取れるのは、分岐点が2回訪れることです。1回目は月商200万〜300万円のあたりで、月額0円プラン(A)から月額20,000円プラン(B)に乗り換えたほうが安くなります。2回目は月商1,500万円前後で、さらに月額50,000円プラン(C)が最安になります。
金額の開きも月商とともに大きくなります。月商100万円ならAとBの差は月11,800円ですが、月商1,000万円ではBのほうが月62,000円安く、年間で74万円以上の差になります。
現在の月商だけでなく、1〜2年後の想定月商でも試算しておくと、乗り換えコストを避けられます。
オンライン決済システムを選ぶ際に確認すべき6つの比較ポイント
オンライン決済システムは、どれも同じではありません。対応決済手段の幅、接続方式、入金サイクル、セキュリティ要件のどこを優先するかで、最適なサービスが変わります。ここでは選定前に必ず確認したい6つの観点を解説します。
1. 必要な決済手段に対応しているか
まず確認すべきは、自社の顧客が使いたい支払い方法が揃っているかです。対応手段の数は各社の公式表記で大きく異なり、PGマルチペイメントサービスは30種類以上、SBペイメントサービスは40ブランド以上、KOMOJUは65種類以上を掲げています。一方でPayPayオンライン決済は自社の決済手段のみ、楽天ペイ(オンライン決済)はクレジットカード・楽天ポイント・楽天ペイ残高に限定されます。
現時点で必要な手段だけでなく、将来追加しそうな手段まで同じ契約でカバーできるかを見ておくと、後から複数社と契約する手間を避けられます。確認すべきポイントは次の3つです。
- 現在必要な決済手段に対応しているか
- 将来追加しそうな手段も同一サービスでカバーできるか
- 決済手段を追加する際にオプション費用が発生しないか
2. 表面料率ではなく実質の総コストで比較できているか
決済手数料率だけを並べても、実際の負担はわかりません。初期費用・月額固定費・トランザクション処理料・入金手数料・オプション費用を含めた年間総額で比較する必要があります。
たとえばZEUSのBtoC専用プランは決済手数料〜3.5%に加えて月額3,000円と売上処理料30円/件がかかります。月間1,000件の決済があれば、売上処理料だけで月30,000円です。逆にSquareはトランザクション処理料も振込手数料も自社負担と公式に明記しており、料率以外のコストが発生しません。「料率が低い=安い」とは限らないことを前提に、自社の決済件数と平均単価を当てはめて計算してください。
3. 入金サイクルがキャッシュフローに合っているか
売上が立ってから入金されるまでの期間は、サービスによって数営業日から2か月近くまで開きがあります。
Squareはみずほ銀行・三井住友銀行なら翌営業日、その他の金融機関は毎週金曜日に入金され、振込手数料も同社負担です。STORES決済の手動入金は毎日締めで1〜2営業日後に入金されます。一方、fincode byGMOは月1回(末日締め・翌月末日入金)、ZEUSのBtoC専用プランも末締め翌月末払いで、最長では2か月近く先の入金になります。ペイジェントは通常9営業日、早期入金オプションで締め日から最短5営業日と公開しています。
在庫を仕入れて販売するモデルでは、入金が遅いと運転資金が先に出ていきます。早期入金オプションが有償かどうかも含めて確認してください。
4. 導入形態が自社の開発体制に合っているか
前述の接続方式と、社内の開発リソースが噛み合っているかを確認します。エンジニアがいない状態でAPI型を選ぶと、外部委託費と開発期間が想定を超えて膨らみます。
判断の目安として、各社が公開しているリードタイムを見ておくと現実的な計画が立てられます。PGマルチペイメントサービスは最短約2週間、fincode byGMOは本番環境の承認が最短4営業日でテスト環境は即時利用可、KOMOJUは電話確認不要で審査から導入まで最短即日と公開しています。既存のECカートを使っているなら、そのカートにプラグインが提供されているかを先に調べるのが最短ルートです。
5. EMV 3-Dセキュアと不正対策に対応しているか
クレジットカード・セキュリティガイドラインにより、EC加盟店にはEMV 3-Dセキュア(3Dセキュア2.0)の導入が原則として求められています。従来の3Dセキュア1.0が全取引でパスワード入力を求めていたのに対し、EMV 3-Dセキュアはデバイス情報などからリスクを判定し、低リスクの取引では認証を省略します。カゴ落ちを抑えながら不正利用を防げる仕組みです。
対応状況と費用は各社で差があります。ZEUSはEMV 3-Dセキュアを0円、GMOイプシロンは全プランで無償、KOMOJUは3Dセキュア2.0を無料提供、fincode byGMOも3Dセキュア対応を無料と公開しています。Stripeは通常のPayments利用時は無料、カスタム設定時は3円/回です。
チャージバックが発生したときの負担も確認しておきたい点です。チャージバック保証サービスを公式に掲げているのは、GMOイプシロン、ZEUS、PGマルチペイメントサービス(チャージバック補償団体保険)、楽天ペイ(月額補償限度額500,000円)などです。 StripeはSmart Disputesとは別に、不審請求申し立ての受領時に1,500円/件の手数料が発生します。
6. 審査の通りやすさとサポート体制
オンライン決済システムは申し込めば必ず使えるものではなく、加盟店審査を通過する必要があります。審査では取扱商材・業種、サイトの整備状況、事業実態と信用情報が見られます。許認可が必要な商材で許可証が未取得のケース、特商法表記に漏れがあるケース、サイトが未完成のケースは通りにくくなります。
審査を含めたサポート体制は各社が公式に訴求している差別化点でもあります。ペイジェントは「実績多数のクレジット審査サポート」を掲げ、電話窓口(03-6327-2862/平日10:00〜17:00)を公開しています。ZEUSは24時間365日有人のコールセンター、アルファノートは専任担当と365日24時間対応のサポートセンターを公式に明記しています。PAY.JPはサポート満足度94.7%(2024年1月〜2025年3月調査)と審査最短3〜4営業日を公開しています。
審査に不安がある業種の場合は、その業種の導入実績があるサービスを選ぶのが最短です。 複数社に並行して申し込むことも検討してください。
オンライン決済システムの選び方
ここまでで、決済手段・接続方式・費用・セキュリティという比較軸を整理してきました。実際の選定で迷いが生じるのは、これらの軸が「どこに決済を組み込むか」によって優先順位が変わるためです。
本記事ではオンライン決済システムを、決済の組み込み方から次の4タイプに分類しました。
- 総合決済代行型(決済手段をフル装備し、審査からサポートまで伴走してほしい場合)
- API・開発者向け型(社内にエンジニアがいて、固定費0円で自社プロダクトに組み込みたい場合)
- 店舗・オンライン統合型(実店舗とオンラインの決済・売上管理を1社にまとめたい場合)
- 請求・回収完結型(ECサイトを持たず、URL・請求書・自動継続で回収したい場合)
① 総合決済代行型(決済手段をフル装備したい場合)
総合決済代行型は、クレジットカードからコンビニ決済、口座振替、ID決済、後払いまでを1社の契約でまとめて導入できるタイプです。対応決済手段の数を公式に30〜65種類と掲げるサービスが多く、顧客層が広いBtoC向けECや、複数事業を横断して決済を統一したい企業に向いています。
料金は個別見積が基本で、月額固定費と引き換えに料率を抑える構造です。営業担当が付き、加盟店審査のサポートや業種特有の要件にも相談できる点が、固定費ゼロ型との最大の違いになります。入金サイクルも交渉やオプションで調整できるケースが多く、キャッシュフローに制約がある事業では有利に働きます。
このタイプへの依頼に向いている企業は以下になります。
- クレジットカード以外の決済手段も同時に導入したい
- 加盟店審査に不安があり、実績豊富な事業者に伴走してほしい
- 決済件数が多く、料率を交渉して総コストを下げたい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
PGマルチペイメントサービス | 要問い合わせ | 総合決済代行型 | 30種類以上の決済手段を一括導入。接続店舗数16.9万店舗の国内最大級基盤 | |
SBペイメントサービス | 要問い合わせ | 総合決済代行型 | 40ブランド以上に対応し、AI不正検知を無償提供。年間取扱高11.4兆円 | |
VeriTrans4G | 要問い合わせ | 総合決済代行型 | 専任営業+テクニカルサポートとSLAで運用品質を担保。365日24時間監視 | |
ペイジェント | 要問い合わせ | 総合決済代行型 | 締め日から最短5営業日入金。接続方式ごとの開発工数を公式に開示 | |
GMOイプシロン | 月額 2,980円〜(初期費用・処理料0円) | 総合決済代行型 | 月額と料率だけの明快な3プラン。3Dセキュア2.0を全プラン無償提供 | |
アルファノート株式会社 | クレジットカード 3.24%〜(初期費用・月額0円〜) | 総合決済代行型 | 月8回までの週払い入金と365日24時間の有人サポートセンター | |
ZEUS(株式会社ゼウス) | BtoC 月額3,000円/BtoB 月額0円・〜2.24% | 総合決済代行型 | BtoB専用プランは月額0円・売上処理料0円。24時間365日の有人窓口 |
② API・開発者向け型(自社プロダクトに組み込みたい場合)
API・開発者向け型は、初期費用・月額固定費を0円に抑えつつ、APIやSDKで自社のサイト・アプリに決済を組み込むタイプです。ドキュメントが公開されており、テスト環境をすぐに触って検証できる点が特徴です。審査から本番稼働までのリードタイムも短く、fincode byGMOは本番承認が最短4営業日、KOMOJUは最短即日と公式に公開しています。
料率は3.25〜3.6%前後で固定されているケースが多く、月商が小さいうちはコストを最小化できます。海外カードや現地決済手段への対応もこのタイプが得意な領域で、StripeやKOMOJUは越境ECを前提とした通貨・決済手段のラインナップを揃えています。
このタイプへの依頼に向いている企業は以下になります。
- 社内にエンジニアがいて、購入フローを自社で作り込みたい
- 固定費をかけずにスモールスタートしたい
- 海外の顧客や現地決済手段にも対応したい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
Stripe | 国内カード 3.6%(初期費用・月額0円) | API・開発者向け型 | 160以上の国・135以上の通貨と決済手段をAPI1本で扱える | |
PAY.JP | 2.59%〜3.3%(月額0〜50,000円) | API・開発者向け型 | 月商帯に応じた3プランで料率を最大2.59%まで下げられる国産API | |
fincode byGMO | カード 3.6%(初期費用・月額0円) | API・開発者向け型 | テスト環境は即時利用可、本番承認は最短4営業日。洗替を25円/件で提供 | |
KOMOJU | 日本カード 3.25%(初期費用・月額0円) | API・開発者向け型 | 65種類以上の国内外決済手段をノーコードで一括導入。最短即日 |
③ 店舗・オンライン統合型(実店舗とネットを1社にまとめたい場合)
店舗・オンライン統合型は、実店舗の対面決済とオンライン決済を同じアカウント・同じ管理画面で扱えるタイプです。売上データが一元化されるため、チャネルごとに管理画面を行き来する手間がなくなり、経理処理も簡素化できます。
初期費用・月額固定費0円のプランが用意されていることが多く、対面決済端末を含めても導入ハードルが低いのが特徴です。入金サイクルも短めで、Squareは指定行なら翌営業日、STORES決済の手動入金は1〜2営業日後に入金されます。一方で対応決済手段はクレジットカード・電子マネー・QRコード決済が中心で、コンビニ決済や口座振替の記載はないケースがあります。
このタイプへの依頼に向いている企業は以下になります。
- 実店舗とオンラインの両方で販売しており、売上を統合して見たい
- 初期費用をかけずに対面とオンラインを同時に始めたい
- 入金サイクルを短くして手元資金を確保したい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
Square | オンライン 3.6%(初期費用・月額0円) | 店舗・オンライン統合型 | トランザクション費・振込手数料が不要。対面から請求書まで1アカウント | |
STORES 決済 | 請求書決済 3.24%/対面 1.98%〜 | 店舗・オンライン統合型 | 対面はクレカ1.98%〜。手動入金なら毎日締め・1〜2営業日で着金 | |
楽天ペイ(オンライン決済) | 物販 4.0%/デジタルコンテンツ 8.0%〜 | 店舗・オンライン統合型 | 楽天ポイント・楽天ペイ残高を自社サイトに取り込みカゴ落ちを防ぐ | |
PayPayオンライン決済 | 物販 3.8%/デジタルコンテンツ 10% | 店舗・オンライン統合型 | ユーザー登録数7,500万のPayPay経済圏に無償SDKで接続できる |
④ 請求・回収完結型(ECサイトを持たずURL・請求書で回収したい場合)
請求・回収完結型は、ECサイトやカートを構築しなくても、決済URLや請求書、フォーム、自動継続課金で代金を回収できるタイプです。スクールの月謝、協会・団体の年会費、サービス業の事前決済、見積後の個別請求といった用途に向いています。
開発がほぼ不要で、最短1週間〜即日で運用を始められます。継続課金の周期・回数・引き落とし日を細かく設定できるサービスもあり、サブスクペイは毎週から毎年までの課金周期と1〜31日の課金日指定、決済失敗時の自動リトライまで公式に公開しています。月額パンダは初期費用・月額0円の完全従量制で、クレジットカードと口座振替の両方を1つの管理画面で扱えます。
このタイプへの依頼に向いている企業は以下になります。
- ECサイトを持っておらず、URLや請求書で代金を回収したい
- 月謝・会費・年会費を自動で継続的に回収したい
- 未収が発生したときの督促・再請求まで自動化したい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
PayPal | 国内商用取引 3.60%+40円/件(初期・月額0円) | 請求・回収完結型 | 200以上の市場・130以上の通貨に対応。リンクと請求書で即日開始 | |
サブスクペイ | クレジットカード 2.5%〜(処理料7円/件) | 請求・回収完結型 | 課金周期・課金日・リトライまで作り込める継続課金の専用設計 | |
formrun | カード決済 2.99%(決済機能は月額0円) | 請求・回収完結型 | ノーコードのフォームに決済を載せられ、全プランで決済機能が使える | |
月額パンダ | 3.5%+決済成功手数料100円/件(初期・月額0円) | 請求・回収完結型 | 完全従量制でカードと口座振替を一元管理。未収の後追い決済に対応 |
継続課金やサブスクリプションの仕組みそのものを詳しく比較したい場合は、以下の記事も参考にしてください。
関連記事:継続課金システム15選比較。目的別の選び方と料金体系を解説
関連記事:サブスク決済代行サービスおすすめ11選比較。手数料相場と商材別の選び方
オンライン決済システム一覧比較表
以下は、本記事で紹介するオンライン決済システムの一覧比較表です。
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
PGマルチペイメントサービス | 要問い合わせ | 総合決済代行型 | 30種類以上の決済手段を一括導入。接続店舗数16.9万店舗の国内最大級基盤 | |
SBペイメントサービス | 要問い合わせ | 総合決済代行型 | 40ブランド以上に対応し、AI不正検知を無償提供。年間取扱高11.4兆円 | |
VeriTrans4G | 要問い合わせ | 総合決済代行型 | 専任営業+テクニカルサポートとSLAで運用品質を担保。365日24時間監視 | |
ペイジェント | 要問い合わせ | 総合決済代行型 | 締め日から最短5営業日入金。接続方式ごとの開発工数を公式に開示 | |
GMOイプシロン | 月額 2,980円〜(初期費用・処理料0円) | 総合決済代行型 | 月額と料率だけの明快な3プラン。3Dセキュア2.0を全プラン無償提供 | |
アルファノート株式会社 | クレジットカード 3.24%〜(初期費用・月額0円〜) | 総合決済代行型 | 月8回までの週払い入金と365日24時間の有人サポートセンター | |
ZEUS(株式会社ゼウス) | BtoC 月額3,000円/BtoB 月額0円・〜2.24% | 総合決済代行型 | BtoB専用プランは月額0円・売上処理料0円。24時間365日の有人窓口 | |
Stripe | 国内カード 3.6%(初期費用・月額0円) | API・開発者向け型 | 160以上の国・135以上の通貨と決済手段をAPI1本で扱える | |
PAY.JP | 2.59%〜3.3%(月額0〜50,000円) | API・開発者向け型 | 月商帯に応じた3プランで料率を最大2.59%まで下げられる国産API | |
fincode byGMO | カード 3.6%(初期費用・月額0円) | API・開発者向け型 | テスト環境は即時利用可、本番承認は最短4営業日。洗替を25円/件で提供 | |
KOMOJU | 日本カード 3.25%(初期費用・月額0円) | API・開発者向け型 | 65種類以上の国内外決済手段をノーコードで一括導入。最短即日 | |
Square | オンライン 3.6%(初期費用・月額0円) | 店舗・オンライン統合型 | トランザクション費・振込手数料が不要。対面から請求書まで1アカウント | |
STORES 決済 | 請求書決済 3.24%/対面 1.98%〜 | 店舗・オンライン統合型 | 対面はクレカ1.98%〜。手動入金なら毎日締め・1〜2営業日で着金 | |
楽天ペイ(オンライン決済) | 物販 4.0%/デジタルコンテンツ 8.0%〜 | 店舗・オンライン統合型 | 楽天ポイント・楽天ペイ残高を自社サイトに取り込みカゴ落ちを防ぐ | |
PayPayオンライン決済 | 物販 3.8%/デジタルコンテンツ 10% | 店舗・オンライン統合型 | ユーザー登録数7,500万のPayPay経済圏に無償SDKで接続できる | |
PayPal | 国内商用取引 3.60%+40円/件(初期・月額0円) | 請求・回収完結型 | 200以上の市場・130以上の通貨に対応。リンクと請求書で即日開始 | |
サブスクペイ | クレジットカード 2.5%〜(処理料7円/件) | 請求・回収完結型 | 課金周期・課金日・リトライまで作り込める継続課金の専用設計 | |
formrun | カード決済 2.99%(決済機能は月額0円) | 請求・回収完結型 | ノーコードのフォームに決済を載せられ、全プランで決済機能が使える | |
月額パンダ | 3.5%+決済成功手数料100円/件(初期・月額0円) | 請求・回収完結型 | 完全従量制でカードと口座振替を一元管理。未収の後追い決済に対応 |
上記で自社に合うタイプの会社・サービスを絞り込みたい方は、以下の診断ツールで自社に合うタイプを確認してみてください。
自社に合うオンライン決済システムのタイプ診断
8つの質問に答えるだけで、自社に最適な導入タイプがわかります。
【総合決済代行型】のオンライン決済システム
総合決済代行型のオンライン決済システムを紹介します。決済手段の網羅性と審査・運用サポートを重視する場合の候補になります。
PGマルチペイメントサービス(GMOペイメントゲートウェイ株式会社)
30種類以上の決済手段を1つの契約で導入できる、国内最大級のオンライン総合決済サービスです。
接続方式はOpenAPIタイプ・プロトコルタイプ・モジュールタイプ・リンクタイプ Plusの4種類が用意され、開発体制に応じて選べます。リンクタイプ Plusは同社が発行する決済画面を使うリダイレクト型で、開発負荷を抑えた導入が可能です。導入は最短約2週間と公開されています。
セキュリティ面はPCI DSSに完全準拠し、EMV 3-Dセキュア、不正防止サービス(Sift/ReDShield/Forter)、大量アタック遮断サービス、チャージバック補償団体保険を提供しています。接続店舗数は169,004店舗(2026年6月時点)、年間オンライン処理件数69.5億件・流通額13.6兆円という規模も公開されています。
| 対応決済手段 | 30種類以上。クレカ・多通貨クレカ・コンビニ・銀行振込・Pay-easy・払込票・口座振替・後払い・主要ID決済・Apple Pay/Google Pay・電子マネー |
| 導入形態・接続方式 | OpenAPIタイプ/プロトコルタイプ/モジュールタイプ/リンクタイプ Plus。導入は最短約2週間 |
| 入金サイクル | 早期入金サービスで締め回数・締め日・入金期日を選択可能。入金までの期間を最大2か月短縮 |
| 不正対策・サポート | PCI DSS完全準拠、EMV 3-Dセキュア、Sift/ReDShield/Forter、チャージバック補償団体保険。営業担当300名以上(2025年9月時点)、HDI国際認定のサポート部門 |
| 料金 | 要問い合わせ |
SBペイメントサービス(SBペイメントサービス株式会社)
40ブランド以上の決済手段を提供し、AI不正検知を無償で使えるオンライン決済サービスです。
接続方式はリンク型とAPI型の2種類で、リンク型はマルチデバイス対応の決済画面をそのまま利用でき、API型では自社独自のUIで構築できます。ワンタイムトークンシステムと永久トークン(非保持化サービス)も提供しており、カード情報の非保持化要件に対応しています。
不正対策では、疑いのあるユーザーに追加認証をかけるAI不正検知を無償で提供し、EMV 3-Dセキュアにも対応しています。年間取扱高11.4兆円・年間取扱件数5億8,726万件という規模と、HDI格付けベンチマークのクオリティ格付けで最高ランクの三つ星を3年連続で獲得している点も公開されています。
| 対応決済手段 | 40ブランド以上。クレカ・銀聯・コンビニ・Pay-easy・口座振替・後払い・キャリア決済・主要ID決済・Alipay+/WeChat Pay・電子マネー・PayPal |
| 導入形態・接続方式 | リンク型/API型。ワンタイムトークン・永久トークン(非保持化サービス)に対応 |
| 入金サイクル | 1か月間で2〜6回の入金が可能な早期・複数回入金オプションあり(別途費用) |
| 不正対策・サポート | AI不正検知を無償提供、EMV 3-Dセキュア、カード情報非保持化、PCI DSS準拠。HDI格付けで三つ星を3年連続獲得 |
| 料金 | 要問い合わせ(決済手段・商材・取扱高に応じて個別見積) |
VeriTrans4G(株式会社DGフィナンシャルテクノロジー)
専任営業とテクニカルサポート、SLAによる運用保証を備えたマルチ決済サービスです。
接続方式はリンク方式・トークン方式(MDK)・OpenAPI方式・ユニファイドAPIの4種類に加え、メールリンク決済とIVR決済(音声自動応答)も提供しています。リンク方式はHTMLタグの埋め込みのみで決済画面を設置でき、トークン方式はフロントにカード情報を通さない非保持化方式です。
セキュリティはEMV 3-Dセキュア、PCI DSS認証環境でのカード情報管理、不正検知ソリューション、クレジットマスター対策、脆弱性診断サービス、365日24時間の監視体制を公開しています。サポート面では専任営業に加えテクニカルサポート窓口を設け、運用保証(SLA)とHDI-Japanの三つ星認定を取得しています。
| 対応決済手段 | 30〜40種類以上(公式表記)。クレカ・多通貨クレカ・コンビニ・銀行決済・Web口座振替・後払い・キャリア決済・主要ID決済・電子マネー・Alipay+/銀聯 |
| 導入形態・接続方式 | リンク方式/トークン方式(MDK)/OpenAPI方式/ユニファイドAPI。メールリンク決済・IVR決済にも対応 |
| 入金サイクル | 月1回または月2回(月末締め翌月末払いなど)。早期入金オプションあり |
| 不正対策・サポート | EMV 3-Dセキュア、PCI DSS、不正検知、クレジットマスター対策、365日24時間監視。専任営業+テクニカルサポート、SLA、HDI三つ星 |
| 料金 | 要問い合わせ(導入形態・売上規模に応じて個別見積) |
ペイジェント(株式会社ペイジェント)
締め日から最短5営業日での入金と、実績豊富なクレジット審査サポートに強みを持つ決済代行サービスです。
接続方式はモジュール(API)型・リンク(ASP)型・メールリンクの3種類で、公式に開発工数の目安を公開している点が特徴です。モジュール(API)型は3〜5週間、リンク(ASP)型は1〜2週間、メールリンクは開発不要とされており、社内リソースから逆算して方式を選べます。ECパッケージはShopify、EC-CUBE、WooCommerce、SHOPLINE、ecforce、Salesforce Commerce Cloudなどに対応済みです。
入金は通常9営業日、早期入金オプションを使えば締め日より5営業日後に入金されます。セキュリティはPCI DSSなどのシステム要件に標準対応し、ISMS/AC認定を取得。カード情報の非保持化とトークン決済、カード情報お預かりサービスにも対応しています。導入実績は約13,000社です。
| 対応決済手段 | クレカ6ブランド・コンビニ・銀行ネット・ペイジー・銀行振込(仮想口座)・口座振替・Bank Pay・後払い(Paidy/NP後払い)・主要ID決済・Apple Pay/Google Pay・Alipay/銀聯 |
| 導入形態・接続方式 | モジュール(API)型(3〜5週間)/リンク(ASP)型(1〜2週間)/メールリンク(開発不要)。主要ECパッケージに対応済み |
| 入金サイクル | 通常9営業日。早期入金オプションで締め日より5営業日後に入金 |
| 不正対策・サポート | PCI DSS標準対応、ISMS/AC認定、非保持化、トークン決済。営業とシステム担当の連携サポート、クレジット審査サポート、電話 03-6327-2862(平日10:00〜17:00) |
| 料金 | 要問い合わせ |
GMOイプシロン(GMOイプシロン株式会社)
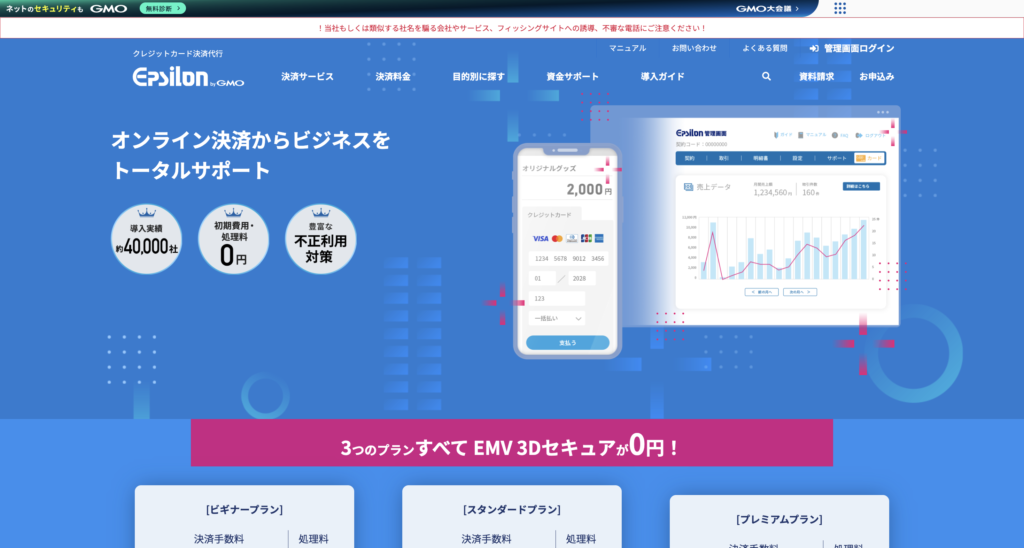
初期費用・トランザクション処理料0円、月額費用と決済手数料だけのシンプルな料金体系を公開している決済代行サービスです。総合決済代行型の中で、料金を明快に公開している数少ないサービスにあたります。月額費用はビギナー2,980円・スタンダード5,980円・プレミアム9,980円の3プランで、プランと決済金額帯に応じてクレジットカード手数料が変動します。
対応決済手段は10種類以上で、クレジットカード決済(5ブランド)、コンビニ決済(5社)、ネット銀行決済、銀行振込(バーチャル口座)、口座振替決済、キャリア決済、後払い決済、代引き決済、PayPayを揃えています。接続方式はリンク決済・メールリンク決済・トークン決済の3種類。makeshop、カラーミーショップ、Shopify、Wix、EC-CUBE、WooCommerceなど主要カートのモジュールも提供されています。
セキュリティはPCI DSS準拠、ISO 27001、プライバシーマークを取得し、3Dセキュア2.0(EMV 3-Dセキュア)を全プラン無償で提供しています。不正検知サービスとチャージバック保証サービスも用意されており、入金面では早期入金サービス(翌月15日入金)と随時入金サービス(最短3営業日)が選べます。導入実績は42,000社以上です。
| 対応決済手段 | 10種類以上。クレカ5ブランド・コンビニ5社・ネット銀行・銀行振込(バーチャル口座)・口座振替・キャリア決済・後払い・代引き・PayPay |
| 導入形態・接続方式 | リンク決済/メールリンク決済/トークン決済。makeshop・カラーミー・Shopify・Wix・EC-CUBE・WooCommerceなどのモジュールを提供 |
| 入金サイクル | 早期入金サービスで翌月15日入金、随時入金サービスで最短3営業日 |
| 不正対策・サポート | PCI DSS準拠、ISO 27001、Pマーク、3Dセキュア2.0を全プラン無償、不正検知サービス、チャージバック保証サービス。Webマニュアルによるオンラインサポート |
| 料金 | 初期費用0円・トランザクション処理料0円。 月額:ビギナー2,980円/スタンダード5,980円/プレミアム9,980円。 クレカ手数料(Visa・Mastercard、決済金額10万円未満)3.19〜3.6% |
アルファノート(アルファノート株式会社)
月8回までの週払い入金と、365日24時間対応の有人サポートセンターを備えた国内決済代行サービスです。全社で70種類以上の決済ブランドに対応しており、オンライン決済ではクレジットカード・デビットカード、PayPay、Paidy(後払い)、インバウンド決済(WeChat Pay/Alipay/銀聯)、ペイジー、キャリア決済(主要3キャリア一括)、コンビニ払い、オンライン電子マネー決済を提供しています。
接続方式は同社ドメイン上の決済ページを使うリンク型と、自社サイトのドメインのまま決済できるトークン型の2種類です。リンク型は申込翌営業日にID・パスワードが発行され、WooCommerce向けプラグインは初期費用・月額費用0円で提供されています。メールリンク決済、SMS決済、CSV決済にも対応しています。
入金サイクルの選択肢が広いのが特徴で、月1回(月末締め翌月末払い/月末締め翌月20日払い)、月2回(15日締め月末払い/月末締め翌月15日払い)、週払い(月8回まで/月曜締め金曜払い)から選べます。セキュリティはPCI DSS ver 4.0準拠(2024年12月9日準拠、訪問審査)とプライバシーマークを取得し、チャージバック・支払取消時に売り手を保護するセラープロテクションも提供しています。導入実績は40,000件超です。
| 対応決済手段 | 全社で70種類以上のブランド。クレカ・デビット・PayPay・Paidy(後払い)・インバウンド決済(WeChat Pay/Alipay/銀聯)・ペイジー・キャリア決済・コンビニ・電子マネー |
| 導入形態・接続方式 | リンク型(申込翌営業日にID発行)/トークン型。WooCommerceプラグイン、メールリンク決済、SMS決済、CSV決済に対応 |
| 入金サイクル | 月1回/月2回/週払い(月8回まで・月曜締め金曜払い)から選択可能 |
| 不正対策・サポート | PCI DSS ver 4.0準拠(訪問審査)、Pマーク、カード情報非保持化、セラープロテクション。専任担当+365日24時間のサポートセンター |
| 料金 | 初期費用0円・月額0円〜・契約期間の縛りなし。 クレジットカード3.24%〜(導入応援プログラム適用で2.48%)、QRコード3.5%〜、コンビニ160円〜、後払い5%〜。業種・取扱商材により変動 |
ZEUS(株式会社ゼウス)
BtoB専用プランでクレジットカード手数料〜2.24%・月額0円を公開している、1994年設立の決済サービスプロバイダです。BtoC専用プランは初期費用0円・月額3,000円・決済手数料〜3.5%・売上処理料30円/件、BtoB専用プラン(Bizクレカ)は初期費用0円・月額0円・決済手数料〜2.24%・売上処理料0円と、用途別に料金体系が分かれています。
対応決済手段はクレジットカード(国際6ブランド)、銀行振込決済(入金おまかせサービス)、ペイジー決済、口座振替決済、あと払い決済(コンビニ払い)、コンビニ決済、キャリア決済など。接続方式はリンク型・トークン型・メールリンク型・データ伝送(API)型・個別処理型の5種類で、EC-CUBE、Welcart、ecforce、Bカートなどのカートと連携しています。
セキュリティはPCI DSS Version 4.0.1に完全準拠し、ISO 27001とプライバシーマークを取得。EMV 3-Dセキュアを0円で提供し、不正検知サービスとチャージバック保証サービスも用意しています。サポートは24時間365日の有人コールセンターで、審査期間もクレジットカード3〜10営業日、口座振替(Web)約15〜20営業日と決済手段別に公開されています。導入は国内14,000サイト以上です。
| 対応決済手段 | クレカ国際6ブランド・銀行振込決済・ペイジー・口座振替・あと払い(コンビニ払い)・コンビニ・キャリア決済3社・メール決済・SMS決済・オンライン電子マネー(楽天Edy) |
| 導入形態・接続方式 | リンク型/トークン型/メールリンク型/データ伝送(API)型/個別処理型。EC-CUBE・Welcart・ecforce・Bカートなどと連携 |
| 入金サイクル | BtoC専用プランは末締め翌月末払い、BtoB専用プランは月3回締め3回払い。早期入金サービスあり |
| 不正対策・サポート | PCI DSS Version 4.0.1完全準拠、ISO 27001、Pマーク、EMV 3-Dセキュア(0円)、不正検知サービス、チャージバック保証サービス。24時間365日の有人コールセンター |
| 料金 | BtoC専用プラン:初期0円・月額3,000円・決済手数料〜3.5%・売上処理料30円/件。 BtoB専用プラン:初期0円・月額0円・決済手数料〜2.24%・売上処理料0円 |
【API・開発者向け型】のオンライン決済システム
API・開発者向け型のオンライン決済システムを紹介します。初期費用・月額固定費を抑えつつ、自社のサイトやアプリに決済を作り込みたい場合の候補になります。
Stripe(Stripe Japan, Inc.)
160以上の国と135以上の通貨・決済手段をAPI1本で扱えるグローバル決済プラットフォームです。初期費用・月額固定費はかからず、国内カードは3.6%、海外カードは3.6%+通貨換算2%という料率を公式に公開しています。コンビニ決済3.6%(最低120円)、銀行振込1.5%、PayPay 3.98%(デジタルコンテンツ9.48%)も明示されています。
接続方式はAPI/SDKを中心に、ノーコードのダッシュボード操作、埋め込みコンポーネント(Elements)、決済リンク(Payment Links)、Checkoutまで揃っています。決済にとどまらず、サブスクリプション管理のBilling(0.7%)、請求書のInvoicing(0.4%)、消費税計算のTax(0.5%/取引)といったプロダクトを同一基盤で追加できる構成です。
セキュリティはPCIレベル1サービスプロバイダーとして毎年全要件の認定を受けており、不正検知のRadar(8円/スクリーニング対象取引)と3D Secure(Payments利用時は無料)を提供しています。稼働率は99.999%、2025年の決済処理総額は1.9兆ドルと公開されています。日本では日次入金が利用できず、デフォルトは手動入金で、週次・月次も選択可能です。
| 対応決済手段 | 125以上の決済手段。クレカ4ブランド・Apple Pay/Google Pay・PayPay・コンビニ決済・銀行振込・キャリア決済3社・後払い(Paidy/atone)・メルペイ・楽天ペイ・ペイジー。135以上の通貨、160以上の国 |
| 導入形態・接続方式 | API/SDK、ノーコード(ダッシュボード)、Elements(埋め込み)、Payment Links、Checkout、App Marketplace |
| 入金サイクル | 日本は日次入金が利用不可。デフォルトは手動入金で、週次・月次を選択可能。初回入金は初回決済から通常7〜14日後 |
| 不正対策・サポート | PCIレベル1サービスプロバイダー、Radar(8円/件〜)、3D Secure(Payments利用時無料)、Identity。稼働率99.999%。チャージバックは1,500円/件 |
| 料金 | 初期費用・月額固定費0円。 国内カード3.6%、海外カード3.6%+通貨換算2%、 コンビニ3.6%(最低120円)、銀行振込1.5%、PayPay 3.98%(デジタルコンテンツ9.48%) |
PAY.JP(PAY, inc.)
月商規模に応じた3プランで、クレジットカード手数料を最大2.59%まで下げられる国産の決済APIです。スタンダードは初期0円・月額0円・3.3%(月商400万円未満)、ビジネスは月額20,000円・2.78%(月商400万〜2,000万円未満)、エンタープライズは月額50,000円・Visa/Mastercard 2.59%・その他2.7%(月商2,000万円以上)と、料率と月商帯を明確に公開しています。
トランザクション処理料と導入費用、返金費用はいずれも0円で、入金手数料のみ250円/回が発生します。入金サイクルは月1回(末締め)または月2回(15日・末締め)から選べます。Seed/Partner提携プランは1年間2.78%、TravelプランとNPOプランはVisa・Mastercard 1.5%という特別料率も用意されています。
接続方式はREST APIとトークン型(Checkout/payjp.js v2)で、iOS・Android・Flutter・React NativeのSDKと、Ruby・PHP・Node.js・Python・Go・Javaのライブラリを提供しています。セキュリティはPCI DSS Version 4.0 Level 1 Service Providerに準拠し、EMV 3-Dセキュアに対応。サポート満足度94.7%(2024年1月〜2025年3月調査)、審査は最短3〜4営業日と公開されています。
| 対応決済手段 | クレカ6ブランド(Visa/Mastercard/JCB/Amex/Diners Club/Discover)、Apple Pay、PayPay、定期課金、プラットフォーム決済 |
| 導入形態・接続方式 | REST API、トークン型(Checkout/payjp.js v2)、SDK(iOS/Android/Flutter/React Native)。対応言語はRuby・PHP・Node.js・Python・Go・Java |
| 入金サイクル | 月1回(末締め)または月2回(15日・末締め)から選択。入金手数料250円/回 |
| 不正対策・サポート | PCI DSS Version 4.0 Level 1 Service Provider、EMV 3-Dセキュア対応、カード情報非保持・トークン化、TOTP多要素認証。サポート満足度94.7%、審査最短3〜4営業日 |
| 料金 | 初期費用0円・トランザクション処理料0円。 スタンダード月額0円・3.3%/ビジネス月額20,000円・2.78%/エンタープライズ月額50,000円・2.59%〜。 PayPay物販3.5%(デジタルコンテンツ9.0%) |
fincode byGMO(GMOイプシロン株式会社)
テスト環境を即時利用でき、本番環境の承認が最短4営業日というスピード導入に強みを持つ決済APIです。初期費用・月額固定費は0円で、カード決済3.6%、コンビニ決済(PAYSLE)3.6%(最低150円/件)、PayPay 3.6%(デジタルコンテンツ9.0%)、など手数料がベースの料金体系となっています。
エンジニア向けの設計が特徴で、接続方式はトークン型・リダイレクト型・Web UIコンポーネント・モバイルSDK(iOS/Android)から選べます。REST APIとWebhook、MCPサーバーも提供されています。年間取引金額5億円以上の場合は個別提案による料率優遇があります。
継続課金の運用に効く機能として、カード更新(洗替)を25円/件で提供している点は他社と比べても明確です。入金は月1回(末日締め・翌月末日入金)で、全決済手段の売上がまとめて入金され、振込手数料は無料です。セキュリティは3Dセキュア対応を無料、本番環境では2要素認証を必須としています。
| 対応決済手段 | クレカ6ブランド、コンビニ決済(5社)、PayPay、Apple Pay、Google Pay、口座振替、銀行振込(バーチャル口座) |
| 導入形態・接続方式 | トークン型/リダイレクト型/Web UIコンポーネント/モバイルSDK(iOS・Android)。REST API、Webhook、MCPサーバーを提供。テスト環境は即時利用可 |
| 入金サイクル | 月1回(末日締め)翌月末日入金。全決済手段の売上をまとめて入金、振込手数料無料 |
| 不正対策・サポート | 3Dセキュア対応(無料)、セキュリティコード対応、カード情報非保持化、本番環境で2要素認証必須、不正取引調査サポート。メール・電話(日本語)、APIリファレンス。本番承認最短4営業日 |
| 料金 | 初期費用0円・月額0円。 カード3.6%、コンビニ3.6%(最低150円/件)、PayPay 3.6%(デジタルコンテンツ9.0%)、 口座振替3.6%(最低130円/件)、銀行振込3.6%(最低130円/件)、カード更新(洗替)25円/件 |
KOMOJU(株式会社KOMOJU)
日本・韓国・中国・東南アジア・欧州・ブラジルの65種類以上の現地決済手段を、ノーコードで一括導入できるクロスボーダー決済です。初期費用・月額費用は無料で、プラン区分もなく決済手数料のみが発生します。
海外決済に強く、韓国のKakao Pay 2.95%・Naver Pay 4.5%、中国のWeChat Pay 2.50%・UnionPay 2.80%・Alipay 2.90%+10円、など地域別の料率が公開されています。
導入はShopify、Salesforce Commerce Cloud、Wix、ebisumart、Magento、WooCommerce、SHOPLINE、Cafe24などのカートプラグインと、コード不要のPayment Link、ホストページ、ホストフィールド、APIから選べます。セキュリティはPCI DSS Level 1 v4.0に完全準拠し、3Dセキュア2.0を無料提供、AI活用の不正検知をデフォルト搭載しています。電話確認が不要で審査から導入まで最短即日、加盟店は2万社以上です。
| 対応決済手段 | 65種類以上。日本=クレカ6ブランド・コンビニ6社・主要ID決済・後払い(ペイディ)・銀行振込・ペイジー・キャリア決済3社・Apple Pay。海外=韓国・中国・東南アジア・欧州・ブラジルの現地決済手段 |
| 導入形態・接続方式 | カートプラグイン(Shopify・Salesforce Commerce Cloud・Wix・ebisumart・Magento・WooCommerce・SHOPLINE・Cafe24)、Payment Link(コード不要)、ホストページ、ホストフィールド、API。対面はKOMOJUターミナル・Tap to Pay |
| 入金サイクル | 週次・月次から選択可能 |
| 不正対策・サポート | PCI DSS Level 1 v4.0完全準拠、3Dセキュア2.0を無料提供、AI不正検知をデフォルト搭載、Pマーク、ISO 27001、稼働率99.99%。電話確認不要で審査から導入まで最短即日 |
| 料金 | 初期費用・月額費用無料。 日本=カード3.25%、コンビニ2.75%、ペイジー2.75%、銀行振込1.4%、PayPay等3.5%〜、キャリア決済6.6%〜。 年間取引金額5億円以上は特別料率 |
【店舗・オンライン統合型】のオンライン決済システム
店舗・オンライン統合型のオンライン決済システムを紹介します。実店舗の対面決済とオンライン決済をまとめたい場合、またはID決済で自社サイトのカゴ落ちを防ぎたい場合の候補になります。
Square(Square株式会社)
アカウント作成・維持・解約に手数料がかからず、振込手数料まで同社が負担するオールインワン型の決済プラットフォームです。トランザクション処理料もPCI DSS対策費用による追加費用も発生しないと公式に明記されており、料率以外のコストが読みやすい構成になっています。
料率は用途別に分かれており、オンライン(ネットショップ/リンク型決済/eコマースAPI/継続課金)3.6%、非対面(カード情報の手入力・保存カード・ブラウザ決済)3.75%、請求書3.25%、対面2.5%(年間キャッシュレス3,000万円未満・主要ブランド)/その他3.25%です。フリープランは月額0円で利用できます。
接続方式は幅広く、リンク型(お会計リンク・お会計ボタン・QRコード)、自動リマインダー付きの請求書、API・SDK、カートプラグイン(WooCommerce・Wix・Magento・CS-Cart・freee・マネーフォワード)、ネットショップまでを1つのアカウントで使えます。入金はみずほ銀行・三井住友銀行なら翌営業日、その他は毎週金曜日で、振込手数料はすべてSquare負担です。セキュリティはPCI DSSレベル1準拠とISO 27001認証を取得し、機械学習と専門スタッフによる決済の常時監視を行っています。
| 対応決済手段 | クレカ(Visa/Mastercard/Amex/JCB/Diners/Discover/UnionPay)、電子マネー、QRコード決済、iPhone・Androidのタッチ決済、PayPal、Square Pay |
| 導入形態・接続方式 | リンク型(お会計リンク・ボタン・QRコード)/請求書/API・SDK/カートプラグイン(WooCommerce・Wix・Magento・CS-Cart・freee・マネーフォワード)/ネットショップ |
| 入金サイクル | みずほ銀行・三井住友銀行は翌営業日、その他の金融機関は毎週金曜日。振込手数料はすべてSquare負担 |
| 不正対策・サポート | PCI DSSレベル1準拠、ISO 27001認証、送信時・格納時の全機密データ暗号化、機械学習と専門スタッフによる常時監視。電話 0120-117-042、メールフォーム24時間受付 |
| 料金 | 初期費用0円・フリープラン月額0円・トランザクション処理料なし。 オンライン3.6%、非対面3.75%、請求書3.25%、対面2.5%(条件あり)/その他3.25% |
STORES 決済(STORES 株式会社)
対面決済のクレジットカード手数料1.98%〜と、オンラインのリンク型決済3.24%を公式に公開している小規模事業者向けの決済サービスです。対面はフリープラン(月額0円/Visa・Mastercard 2.48%)とスタンダードプラン(月額3,300円税込・年間契約/Visa・Mastercard 1.98%)に分かれ、スタンダードでは決済端末が1台無料になります。
オンライン決済は「STORES 請求書決済」が該当し、初期費用0円・月額0円・決済手数料3.24%です。決済用のWebページを作成してURLを送るだけで代金を回収できるため、ECサイトを持たない事業者でも導入できます。ネットショップを使う場合はフリープラン(月0円/5.5%〜)とスタンダードプラン(月3,300円税込/3.6%〜)が用意されています。
入金サイクルの柔軟さも特徴で、手動入金なら毎日締め・翌日6:00から振込依頼が可能で1〜2営業日で入金されます(振込手数料は10万円以上無料、10万円未満200円)。自動入金は月末締め・翌月20日入金で振込手数料無料です。請求書決済のページでは3Dセキュア2.0による認証、取引のリアルタイム監視、カード情報の高度な暗号化を公開しています。
| 対応決済手段 | クレカ6ブランド、電子マネー(交通系IC・QUICPay+・iD)、QRコード決済(PayPay・d払い・楽天ペイなど)、分割払い(2回払い・リボ払い) |
| 導入形態・接続方式 | リンク型(決済用Webページを作成してURLを送付)/請求書/ネットショップ(カート提供型) |
| 入金サイクル | 手動入金は毎日締め・1〜2営業日で入金(振込手数料10万円以上無料/10万円未満200円)。自動入金は月末締め翌月20日入金(無料) |
| 不正対策・サポート | 3Dセキュア2.0による認証、取引のリアルタイム監視、カード情報はアカウントに残さず高度に暗号化。電話 0120-343-577(10:00〜18:00) |
| 料金 | STORES 請求書決済:初期0円・月額0円・3.24%。 対面:フリー月額0円(Visa・Mastercard 2.48%)/スタンダード月額3,300円税込・年間契約(同1.98%)。 ネットショップ:フリー5.5%〜/スタンダード3.6%〜 |
楽天ペイ(オンライン決済)(楽天ペイメント株式会社)
楽天IDに紐づく会員基盤と楽天ポイント・楽天ペイ残高を、そのまま自社サイトに取り込めるID決済サービスです。初期費用0円・月額費用0円で、決済手数料はデジタルコンテンツ以外4.0%、デジタルコンテンツ8.0%〜と公式に公開されています。
顧客側は楽天IDでログインするだけで決済でき、住所やカード情報の入力が不要になります。ポイントが貯まる・使えることが購入の決め手になる層に対して、カゴ落ちを防ぐ効果が期待できる構成です。対応する支払い方法はクレジットカード(一括)、楽天ポイント、楽天ペイ残高です。
接続方式はAPI型で、支払い画面から独立した決済処理APIを提供し、すべてのAPIでカード処理結果を即時に返却すると公式に明記されています。セキュリティは本人認証サービス(3Dセキュア)、セキュリティコード認証、PCI DSS Ver.4.0.1準拠に対応し、月額補償限度額500,000円のチャージバック補償サービスも用意されています。なお入金サイクルは公式サイトに記載がないため、個別に確認が必要です。
| 対応決済手段 | クレジットカード(一括)、楽天ポイント、楽天ペイ残高 |
| 導入形態・接続方式 | API型(支払い画面から独立した決済処理APIを提供し、カード処理結果を即時返却)。提携パートナー経由の導入も可能 |
| 入金サイクル | 要問い合わせ |
| 不正対策・サポート | 本人認証サービス(3Dセキュア)、セキュリティコード認証、PCI DSS Ver.4.0.1準拠、チャージバック補償サービス(月額補償限度額500,000円)。よくある質問・AIチャット |
| 料金 | 初期費用0円・月額費用0円。 決済手数料はデジタルコンテンツ以外4.0%、デジタルコンテンツ8.0%〜 |
PayPayオンライン決済(PayPay株式会社)
ユーザー登録数7,500万(2026年8月時点)のPayPay経済圏に、無償SDKで固定費ゼロのまま接続できるスマホ決済です。公式サイトには「無償SDKのため固定費・運用費等はかからない」と明記されており、決済手数料は物販3.8%、デジタルコンテンツ10%です。
導入方法は3つあり、PayPay for Developers経由でAPIを直接接続する方法、決済代行会社経由で導入する方法、ショッピングカート事業者経由で導入する方法から選べます。既存のオンライン決済システムを使っている場合は、PayPayだけを決済代行会社のオプションとして追加するのが現実的です。
直接契約の場合、売上金の入金サイクルは月末入金(月1回)と公開されています。スマホ利用が中心の顧客層に向けて支払い手段を増やす目的なら有力な選択肢ですが、対応するのはPayPayのみです。クレジットカードやコンビニ決済も必要な場合は、総合決済代行型やAPI・開発者向け型と組み合わせて導入することになります。
| 対応決済手段 | PayPay(PayPayアプリによる決済)のみ |
| 導入形態・接続方式 | API型(PayPay for Developers経由の直接接続)/決済代行会社経由/ショッピングカート事業者経由 |
| 入金サイクル | 直接契約の場合は月末入金(月1回) |
| 不正対策・サポート | 当該サービスページに記載なし。問い合わせはフォーム経由。決済代行会社経由の場合は各社が対応 |
| 料金 | 月額固定費なし(無償SDK)。 決済手数料は物販3.8%、デジタルコンテンツ10%。 初期費用は公式サイトに記載なし |
【請求・回収完結型】のオンライン決済システム
請求・回収完結型のオンライン決済システムを紹介します。ECサイトやカートを構築せず、決済URL・請求書・フォーム・自動継続課金で代金を回収したい場合の候補になります。
なお、ECサイトを前提に決済を導入する場合は、以下の記事で用途に合ったサービスを比較しています。
関連記事:EC決済代行サービスおすすめ15選比較。手数料・タイプ別の選び方と導入メリットを解説
PayPal(ペイパル)
世界4億のアクティブアカウント・200以上の市場・130以上の通貨に対応し、初期費用・月額0円で始められるグローバル決済プラットフォームです。ビジネス向けの決済基盤は公式に「PayPal Open」と表記されています。国内商用取引は3.60%+固定手数料40円/件、海外取引はこれに0.50%が加算されます。
ECサイトを持たなくても運用できる点が特徴です。支払い用のリンク・QRコード・ボタンを作成してWebサイトやメール、SMSで共有するだけで代金を回収でき、請求書は相手がPayPalアカウントを持っていなくても送付できます。REST APIとJavaScript SDKによる実装、主要eコマースプラットフォーム向けのプラグインも用意されています。
継続課金では、固定または数量ベースの価格モデル、請求サイクルの設定、初回設定料の追加、割引・無料トライアル期間の設定、自動請求に対応しています。サブスクリプションダッシュボードでKPIをリアルタイムに追跡できます。セキュリティはPCIコンプライアンス基準を満たし、3Dセキュア認証(オプション)、不正防止ツール、チャージバック保護(アドオン)、セラー保護を提供しています。
| 対応決済手段 | PayPalウォレット、クレジットカード、デビットカード、Apple Pay、Google Pay、分割払い。200以上の市場・130以上の通貨に対応 |
| 導入形態・接続方式 | リンク型(リンク・QRコード・ボタン)/請求書型/API型(REST API・JavaScript SDK)/カートプラグイン。ECサイトなしで利用可能 |
| 入金サイクル | 要問い合わせ。残高からの銀行引出は5万円未満で250円 |
| 不正対策・サポート | PCIコンプライアンス基準を充足、3Dセキュア認証(オプション)、不正防止ツール、チャージバック保護(アドオン)、セラー保護。電話 0120-271-888 |
| 料金 | 初期費用0円・月額0円。 国内商用取引3.60%+40円/件、海外取引は+0.50%、マイクロペイメント国内5.00%+7円。 チャージバック1,300円 |
サブスクペイ(株式会社ROBOT PAYMENT)
課金周期・課金日・課金回数・決済失敗時のリトライまで作り込める、継続課金に特化した決済サービスです。決済手数料はクレジットカード2.5%〜、トランザクション処理料はStandardとインボイスで7円/件、口座振替の振替手数料は85円/件と公開されています。初期費用と月額費用は都度お見積りです。
継続課金の設定粒度が細かく、課金周期は毎週・隔週・毎月・隔月・3か月毎・半年毎・毎年から選択でき、課金日は1〜31日の任意の日付(月末指定も可)を指定できます。課金回数を指定すれば、その回数の終了と同時に自動課金が停止します。決済ができなかった場合は1週間ごとに2回リトライし、引落失敗時とカード有効期限が切れる月の2日にカード更新用URLをメールで自動送信する仕組みで、未収率1%以下という改善実績を公開しています。
対応決済手段はクレジットカード(5ブランド)、口座振替(紙/Web)、バンクチェック(銀行振込・バーチャル口座)、コンビニ決済(ペーパーレス方式)、メールリンク決済、タブレット端末決済です。接続方式は開発不要のメールリンク決済から、Gateway方式API・トークン決済、CSV一括アップロードまで選べます。セキュリティはPCI DSS 4.0.1に対応し、JIS Q 27001:2023を取得。累計14,000社以上の導入実績と年間2,150億円以上の取引が公開されています。
| 対応決済手段 | クレカ5ブランド、口座振替(紙/Web)、バンクチェック(銀行振込・バーチャル口座)、コンビニ決済(ペーパーレス方式)、メールリンク決済、タブレット端末決済 |
| 導入形態・接続方式 | リンク型(メールリンク決済・システム開発不要)/API型(Gateway方式API・トークン決済)/CSV決済。ECサイトなしで利用可能 |
| 入金サイクル | 要問い合わせ |
| 不正対策・サポート | PCI DSS 4.0.1対応、3Dセキュア対応、JIS Q 27001:2023認証、24時間システム監視、債務保証(該当取引100%保証)。電話・ヘルプデスク、導入後3か月のオンボーディング支援 |
| 料金 | クレジットカード決済手数料2.5%〜、 トランザクション処理料7円/件(Standard・インボイス)、 口座振替の振替手数料85円/件。初期費用・月額費用は都度お見積り |
formrun(株式会社ベーシック)
ノーコードで作成したフォームにそのまま決済を載せられ、決済機能自体は月額0円で使えるフォーム作成ツールです。決済機能はFREEプランを含む全プランで利用でき、決済手数料はカード決済2.99%、サブスクリプション支払い2.99%、コンビニ決済3.4%(最低150円/件)、PayPay物販3.6%(デジタルコンテンツ9.2%)、Apple Pay 3.5%、口座振替3.5%(最低130円/件)+Web登録400円/件です(fincode連携時・税抜)。
フォーム本体の料金はFREEが0円、BEGINNERが年間契約で月2,980円、STARTERが月12,980円、PROFESSIONALが月25,800円(いずれも税抜)です。「formrunから追加で手数料をとることはございません」と公式に明記されているため、決済コストは上記の料率のみで読めます。
セミナー申込やイベント参加費、教室の申込、注文フォームなど「申込と支払いを同じ画面で完結させたい」ケースに向いています。2025年2月にリリースされたサブスクリプション支払いでは、初回フォーム送信時にカード情報を登録し、以降は毎月同じ日時に自動で同額を請求できます。決済プロバイダはfincodeとPayPalの2つから選べます。セキュリティはISO/IEC 27001:2022およびJIS Q 27001:2023の認証を取得しています。
| 対応決済手段 | カード決済(クレジット・デビット・プリペイド)、コンビニ決済、口座振替、PayPay、Apple Pay、サブスクリプション支払い。決済プロバイダはfincodeまたはPayPal |
| 導入形態・接続方式 | フォーム埋め込み型(ノーコード)。API連携、Googleスプレッドシート連携、Googleタグマネージャー連携に対応。ECサイトなしで利用可能 |
| 入金サイクル | 要問い合わせ |
| 不正対策・サポート | ISO/IEC 27001:2022/JIS Q 27001:2023認証を取得。EMV 3-Dセキュア・PCI DSS準拠の記載は公式サイトになし |
| 料金 | 決済機能は全プランで月額0円。 カード決済2.99%、サブスク支払い2.99%、コンビニ3.4%(最低150円/件)、PayPay物販3.6%(デジタルコンテンツ9.2%)、Apple Pay 3.5%、口座振替3.5%(最低130円/件)。 フォーム本体はFREE 0円〜PROFESSIONAL月25,800円(税抜) |
月額パンダ(株式会社もぐら)
初期費用0円・月額0円の完全従量制で、月謝や会費のクレジットカード決済と口座振替を1つの管理画面で扱える自動集金システムです。料金は決済手数料が売上の3.5%(+消費税)、決済成功手数料が100円/件(+消費税)、口座登録手数料がネット500円・書面1,000円(1件あたり)と公開されています。使わない月は無料になる従量制です。
ECサイトも開発も不要で、加盟店から送られたメール画面に必要事項を入力するだけで顧客の登録が完了します。カスタマイズ可能な申込ページをメールリンクとして生成できるため、教室・スクール・協会・サロンなどの月会費徴収に向いています。導入は最短1週間です。
未収対策の設計が具体的で、支払いが失敗した場合はコンビニ決済とPayPay決済による後追い決済に対応し、支払い失敗時の自動督促案内メールも用意されています。入金サイクルはクレジットカードが「毎週月曜日締めの金曜日払い」または「月前半の売上は月末・月後半の売上は翌月15日」、口座振替が「月末締めの翌月10日払い」(引落日は毎月27日固定)と明記されています。カード番号は自社で保持せず決済代行会社が保管する非保持化構成で、プライバシーマークを取得しています。
| 対応決済手段 | クレカ6ブランド、口座振替(毎月27日引落)、コンビニ決済(未収時の後追い決済)、PayPay決済(未収時の後追い決済) |
| 導入形態・接続方式 | メールリンク型/フォーム型。ECサイト不要で最短1週間で導入 |
| 入金サイクル | クレジットカードは毎週月曜日締めの金曜日払い、または月前半は月末・月後半は翌月15日払い。口座振替は月末締めの翌月10日払い |
| 不正対策・サポート | カード番号は非保持(決済代行会社が保管)、プライバシーマーク取得。自動督促メール機能。電話 06-6398-5439、メール(10:00〜18:00) |
| 料金 | 初期費用0円・月額0円(完全従量制)。 決済手数料は売上の3.5%(+税)、決済成功手数料100円/件(+税)、口座登録手数料はネット500円・書面1,000円 |
オンライン決済システム導入の流れと審査で見られるポイント
オンライン決済システムは申し込んだ翌日から使えるものではありません。加盟店審査とシステム接続の期間を見込んで、逆算してスケジュールを組む必要があります。
導入は次の流れで進みます。
- 要件整理と候補選定(必要な決済手段・接続方式・想定月商を確定する)
- 問い合わせ・見積取得
- 申し込みと加盟店審査
- テスト環境での接続・動作確認
- 本番稼働
各社が公開しているリードタイムの目安は次のとおりです。
| サービス | 公開されているリードタイム |
|---|---|
| KOMOJU | 電話確認不要で審査から導入まで最短即日 |
| PAY.JP | 審査は最短3〜4営業日 |
| fincode byGMO | テスト環境は即時利用可、本番環境の承認は最短4営業日 |
| ペイジェント | リンク(ASP)型の開発工数1〜2週間、モジュール(API)型3〜5週間 |
| PGマルチペイメントサービス | 導入は最短約2週間 |
| ZEUS | クレジットカード3〜10営業日、口座振替(Web)約15〜20営業日、コンビニ・ペイジー約1か月半〜2か月 |
注目したいのは、決済手段によって審査期間が大きく違うことです。 ZEUSが公開している数値では、クレジットカードが3〜10営業日で通る一方、コンビニ決済とペイジーは約1か月半〜2か月かかります。コンビニ決済を初回リリースに含めるなら、その分だけ全体のスケジュールが後ろにずれます。
審査で見られる3つの観点
加盟店審査では、大きく次の3点が確認されます。
- 取扱商材・業種(何を売るか)
- ECサイトやサービスサイトの整備状況(どう売るか)
- 事業実態と信用情報(誰が売るか)
落ちやすいのは、許認可が必要な商材で許可証を取得していないケース、特商法表記に漏れや記載不足があるケース、サイトに準備中のページが多く未完成なケース、カート機能が正常に動作していないケースです。特定継続的役務(エステ・語学教室など)に該当する業種も審査が厳しくなります。
申し込み前に、特商法表記・返品特約・カート動作を自社でチェックしておくと、差し戻しによる遅延を避けられます。審査に不安がある業種では、審査サポートを公式に掲げているサービス(ペイジェント、アルファノート、ZEUSなど)を候補に入れ、複数社に並行して申し込むことも検討してください。
オンライン決済システムのよくある質問
最後に、オンライン決済システムの検討時によく挙がる疑問をまとめました。見積もりを取る前に確認しておくと、比較の精度が上がります。
決済手数料は交渉できますか?
サービスによって異なります。料率を公開している固定費ゼロ型は原則として一律ですが、月商や年間取引金額に応じた優遇を公式に示しているサービスもあります。PAY.JPは月商帯ごとに3プランを用意し、fincode byGMOは年間取引金額5億円以上で個別提案、KOMOJUは年間取引金額5億円以上で特別料率と公開しています。総合決済代行型は個別見積が基本のため、決済件数と平均単価を伝えて見積を取るところから始めるのが実務的です。
ECサイトを持っていなくてもオンライン決済は導入できますか?
導入できます。決済URLを発行して顧客にメールやSMSで送るメールリンク型、請求書を送付する請求書型、申込フォームに決済を組み込むフォーム型のいずれかを使えば、ECサイトやカートは不要です。本記事の「請求・回収完結型」で紹介した4社はいずれもこの用途に対応しています。
決済代行会社を乗り換える場合、既存顧客のカード情報はどうなりますか?
一般に、登録済みのカード情報をそのまま別の決済代行会社へ移すことはできず、顧客に再登録を依頼する必要があります。継続課金を運用している場合、この再登録が離脱の原因になりやすいため、乗り換えは慎重に判断してください。移行手続きの可否と手順は各社で異なるため、契約前に必ず確認しておくことをおすすめします。
入金までの期間を短くする方法はありますか?
早期入金オプションを使う方法があります。PGマルチペイメントサービスは締め回数・締め日・入金期日を選択でき入金までの期間を最大2か月短縮、ペイジェントは締め日から最短5営業日、GMOイプシロンは随時入金サービスで最短3営業日と公開しています。アルファノートは月8回までの週払いに対応しています。ただしオプションが有償のケースもあるため、短縮によるメリットと費用を比較して判断してください。
3Dセキュア(EMV 3-Dセキュア)は必ず導入しなければいけませんか?
クレジットカード・セキュリティガイドラインにより、EC加盟店には原則として導入が求められています。多くのサービスが標準機能または無償オプションとして提供しており、ZEUSは0円、GMOイプシロンは全プラン無償、KOMOJUとfincode byGMOも無料と公開しています。導入によって不正利用時のチャージバック負担の扱いが変わるため、コスト面だけでなくリスク面からも導入を前提に検討してください。
まとめ
オンライン決済システムは決済手数料率だけでは比較できません。初期費用・月額固定費・トランザクション処理料・入金手数料を含めた実質総コストと、接続方式が自社の開発体制に合っているかを合わせて判断する必要があります。
そのうえで、まずは「決済をどこに組み込むか」で自社のタイプを把握することが選定の出発点になります。決済手段を幅広く揃えて審査から伴走してほしいなら総合決済代行型、固定費を抑えて自社プロダクトに組み込むならAPI・開発者向け型、実店舗とオンラインを統合したいなら店舗・オンライン統合型、ECサイトを持たずURLや請求書で回収したいなら請求・回収完結型が候補になります。
まだ診断ツールを試していない方は、ぜひ「オンライン決済システムの選び方」セクションの診断ツールから確認してみてください。自社に合うタイプがわかれば、比較すべきサービスは4〜7社に絞り込めます。