クレジットカード決済代行16選比較。手数料相場と入金サイクルで選ぶ方法
「クレジットカード決済を導入したいが、どの会社に頼めばいいか分からない」
「決済手数料が各社バラバラで、結局どこが安いのか比較できない」
クレジットカード決済の導入を検討する際、こうした疑問に突き当たる担当者は少なくありません。決済代行会社は数十社あり、しかも「ECサイト向け」「実店舗向け」「サブスク向け」でまったく別のサービスが並んでいるため、横並びで比較すること自体が難しいのが実情です。
さらに厄介なのが、手数料率だけを見て選ぶと失敗しやすいという点です。手数料0.3%の差よりも、入金が「翌営業日」なのか「翌々月20日」なのかのほうが、資金繰りには大きく響きます。
本記事では、クレジットカード決済代行を販売チャネル別の4タイプに分類し、公式サイトで確認した料金・入金サイクルとあわせてサービスを比較します。自社に合うタイプが分かる診断ツールも用意しているので、選定の出発点としてご活用ください。
クレジットカード決済代行とは?
クレジットカード決済代行とは、事業者とカード会社の間に立ち、加盟店契約・決済処理・入金管理をまとめて引き受けるサービスです。カード決済を導入したい事業者が、決済代行会社と1本契約するだけで、複数のカードブランドを一括で扱えるようになります。
自社でカード決済を導入する場合、本来はVisa・Mastercard・JCBといったブランドごとに審査を受け、個別に契約を結ぶ必要があります。この手間とコストをまとめて肩代わりするのが決済代行会社の役割です。
決済代行会社を使わずに導入する方法との違いや、クレジットカード以外の手段も含めた全体像を先に押さえたい方は、以下の記事も参考にしてください。
関連記事:決済代行サービス・会社おすすめ17選比較。手数料からBtoC/BtoB別の選び方まで解説
クレジットカード決済が成立するまでの仕組み
クレジットカード決済には、消費者・加盟店のほかに複数の事業者が関わっています。それぞれの役割を整理すると、次のようになります。
| 登場する事業者 | 役割 |
|---|---|
| イシュア | カード会員にカードを発行し、利用代金を請求する会社 |
| アクワイアラ | 加盟店を開拓・契約し、売上データを預かって立て替え払いを行う会社 |
| 国際ブランド | Visa・Mastercardなど、決済ネットワークとルールを提供する組織 |
| 決済代行会社 | 加盟店とアクワイアラの間に立ち、契約・システム・入金を一本化する会社 |
消費者がカードを提示すると、加盟店 → 決済代行会社 → アクワイアラ → 国際ブランド → イシュアの順に与信照会が走り、承認が返ってきて決済が成立します。この一連の通信を代行会社が肩代わりするため、事業者は自社でカード会社ごとのシステムをつなぐ必要がありません。
決済代行会社を通す場合と直接契約する場合の違い
カード決済の導入方法には、決済代行会社を経由する方法と、アクワイアラと直接契約する方法の2つがあります。
決済代行会社を経由する最大のメリットは、包括加盟店契約によって複数ブランドの審査・契約が1回で済む点です。入金も代行会社から一本化されて振り込まれるため、経理側の入金消込作業も大幅に軽くなります。導入までの期間も、直接契約が数か月かかるのに対し、代行会社経由なら数週間で済むケースが一般的です。
一方、直接契約は代行会社の手数料が乗らないぶん、料率を低く抑えられる可能性があります。ただし、月商規模が大きくないと審査が通りにくく、ブランドごとに個別の入金管理が発生します。月商が数千万円規模に達するまでは、決済代行会社を経由するほうが総コストは低くなるのが一般的です。
クレジットカード決済代行で対応できる決済手段
決済代行会社は、クレジットカードだけを扱っているわけではありません。1社と契約すれば、カード以外の決済手段もまとめて追加できるのが強みです。
以下は、主要な決済代行会社が標準的に扱っている決済手段です。
| クレジットカード | Visa・Mastercard・JCB・American Express・Diners Club・Discoverの6ブランドが標準。 分割・リボ払いにも対応 |
| 電子マネー | 交通系IC・iD・QUICPay・楽天Edy・nanaco・WAONなど。実店舗の端末型サービスが中心 |
| QRコード決済 | PayPay・d払い・au PAY・楽天ペイ・Alipay・WeChat Payなど。訪日客向けの需要も大きい |
| コンビニ決済 | 払込票やオンライン受付番号でコンビニ店頭から支払う方式。カードを持たない層をカバー |
| キャリア決済 | ドコモ・au・ソフトバンクの通信料と合算して支払う方式。デジタルコンテンツと相性が良い |
| 後払い決済 | 商品到着後に請求書で支払う方式。カゴ落ち防止に有効 |
| 口座振替 | 銀行口座から自動引き落とす方式。継続課金・会費徴収で使われる |
クレジットカードを軸にしつつ、自社の顧客層が使いそうな手段を後から追加できるかどうかが、決済代行会社を選ぶうえでの実質的な判断材料になります。特にBtoCのEC事業では、カード非保有層を取りこぼさないためにコンビニ決済や後払いの併用が有効です。
カード以外の手段を本格的に検討する場合は、それぞれ専門の代行会社を比較した以下の記事もあわせてご覧ください。
関連記事:コンビニ収納代行サービス比較9選。メリットと比較ポイントを紹介
関連記事:後払い決済代行サービス10選比較。BtoC・BtoB別の選び方から手数料まで解説
クレジットカード決済代行の費用相場
クレジットカード決済代行の費用は、初期費用・月額固定費・決済手数料・売上処理料の4つで構成されます。このうち総コストへの影響が最も大きいのは決済手数料ですが、月商が小さいうちは月額固定費のほうが重くのしかかります。
以下は、本記事で紹介するサービスの公表料金をもとにした、タイプ別の費用感です。
| タイプ | 初期費用 | 月額固定費 | 決済手数料 |
|---|---|---|---|
| 実店舗・対面決済型 | 0円〜 | 0〜3,300円 | 1.98〜3.24% |
| EC・オンライン特化型 | 0〜2万円 | 0〜9,980円 | 2.79〜3.6% |
| オンライン・実店舗統合型 | 0円〜 | 0〜3,000円 | 2.20〜3.5% |
| 継続課金・請求管理型 | 0〜2万円 | 0〜3,000円 | 2.5〜3.6%+売上処理料7〜30円/件 |
実店舗向けは端末メーカーの競争が激しく、初期費用・月額費用ともに0円のサービスが主流になっています。一方でオンライン向けは、システム連携や不正対策機能を含むぶん月額固定費が発生しやすい構造です。
また、デジタルコンテンツ、継続課金型サービス、高額商材、返品率の高い業種は、チャージバックリスクが高いと判断されて料率が上がる傾向があります。StripeがPayPay決済でデジタルコンテンツ事業者向けに別料率を設定しているのは、この考え方が反映された例です。業種によっては審査自体が通らないケースもあるため、事前確認が欠かせません。
クレジットカード決済代行を選ぶ際の比較ポイント
クレジットカード決済代行は「どこも同じ」ではありません。手数料率だけを見て選ぶと、入金が遅くて資金繰りが苦しくなったり、必要な決済手段が追加できずに乗り換えるはめになったりします。
ここでは、選定で失敗しないために必ず確認すべき5つのポイントを解説します。
- 対応チャネルが自社の販売形態に合っているか
- 対応する決済手段・カードブランドの範囲
- 決済手数料率と月額固定費のバランス
- 入金サイクルとキャッシュフローへの影響
- 継続課金への対応とセキュリティ体制
1. 対応チャネルが自社の販売形態に合っているか
最初に確認すべきは、自社がどこでカード決済を受けるのかという点です。決済代行会社は「オンライン専業」「実店舗専業」「両対応」に大きく分かれており、ここを外すとそもそも導入できません。
オンライン専業のサービスはAPIやカート連携が充実している一方、対面用の端末は提供していません。逆に実店舗専業のサービスは端末が主役で、自社ECサイトへの組み込みには対応していないケースがあります。実店舗とECを両方運営している場合、別々の会社と契約すると入金口座も管理画面も二重になるため、統合型を選んだほうが運用負荷は下がります。
確認すべきポイントは次の3つです。
- 自社の販売チャネル(EC・実店舗・請求書)に対応しているか
- 将来チャネルを増やす場合も同じ契約で拡張できるか
- 管理画面と入金が一本化されるか
自社ECサイトへの導入が主目的の場合は、カートシステムとの連携実績まで踏み込んで比較した以下の記事も参考になります。
関連記事:EC決済代行サービスおすすめ15選比較。手数料・タイプ別の選び方と導入メリットを解説
2. 対応する決済手段・カードブランドの範囲
クレジットカードの主要6ブランドはほとんどのサービスが網羅していますが、カード以外の手段の品揃えには大きな差があります。Airペイは決済ブランド92種、KOMOJUは65以上、SBペイメントサービスは40ブランド以上と公表しており、この幅が販売機会の差に直結します。
特に注意したいのが、後から決済手段を追加するときのコストです。契約時に対応していない手段を追加する場合、別途審査や初期費用が発生することがあります。訪日客が多い業態ならAlipayやWeChat Pay、若年層向けならQRコード決済というように、今すぐ使わなくても将来必要になりそうな手段まで見越して選ぶのが安全です。
確認すべきポイントは次の3つです。
- クレジットカード6ブランドすべてに対応しているか
- 自社の顧客層が使う決済手段をカバーしているか
- 手段の追加に別途費用や審査が必要か
3. 決済手数料率と月額固定費のバランス
「手数料率が低いほど得」とは限りません。月額固定費のあるプランは料率が低く、固定費0円のプランは料率が高いという関係にあるため、自社の月商によって有利なプランが逆転します。
たとえばSTORES決済のスタンダードプランは月額3,300円でカード決済1.98%から、Airペイは月額0円で3.24%です。この2つの損益分岐点は月商およそ26万円で、それを超えると月額費用を払うプランのほうが安くなります。月商100万円なら年間で約11万円の差が生まれる計算です。
確認すべきポイントは次の3つです。
- 自社の月商で年間総コストを試算したか
- 売上が伸びたときに料率が下がる段階制か
- 売上処理料・振込手数料・解約金などの隠れコストがないか
4. 入金サイクルとキャッシュフローへの影響
見落とされがちですが、入金サイクルは手数料率以上に資金繰りへ影響します。決済代行会社の入金タイミングは「翌営業日」から「翌々月20日」まで、実に2か月以上の開きがあります。
Squareは三井住友銀行・みずほ銀行の口座なら決済日の翌営業日に入金され、Airペイは主要3行で月6回入金です。対してGMOイプシロンの標準サイクルは翌々月20日振込で、早期入金オプションを付けて翌月15日となります。仕入れが先行する業態や、広告費を回しながら成長したいEC事業者にとって、この差は運転資金の必要額そのものを変えます。
確認すべきポイントは次の3つです。
- 標準の締め日・入金日はいつか
- 早期入金オプションの有無と追加コスト
- 振込手数料と最低入金金額の設定
5. 継続課金への対応とセキュリティ体制
月額課金・年会費・保守料など、継続的に代金を回収するビジネスモデルの場合は「継続課金(定期課金)への対応」が必須要件になります。都度決済しか扱えないサービスを選ぶと、毎月手作業で請求することになり、決済代行を入れた意味がなくなります。
あわせて確認したいのがセキュリティ対応です。クレジット取引セキュリティ対策協議会の「クレジットカード・セキュリティガイドライン」により、2025年3月末までに原則すべてのEC加盟店へEMV 3-Dセキュア(3Dセキュア2.0)の導入が求められています。未対応のまま運用すると、不正利用による被害額を自社で負担するリスクが残ります。カード情報を自社で保持しないトークン方式に対応しているかも、あわせて確認しておきましょう。
確認すべきポイントは次の3つです。
- 継続課金・定期課金に標準対応しているか
- EMV 3-Dセキュアに対応しているか
- カード情報の非保持化(トークン方式)に対応しているか
継続課金の運用まで含めて設計したい場合は、専用システムを比較した以下の記事もあわせてご覧ください。
関連記事:継続課金システム15選比較。目的別の選び方と料金体系を解説
クレジットカード決済代行の選び方
クレジットカード決済代行は、対応チャネルと課金形態によって適したサービスが大きく変わります。ここでは決済代行サービスを4つのタイプに分類し、特徴と向いている企業をご紹介します。
- EC・オンライン特化型(自社サイト・予約ページにカード決済を組み込みたい場合)
- 実店舗・対面決済型(店頭に決済端末を置いて対面で受け付けたい場合)
- オンライン・実店舗統合型(両方のチャネルを1社にまとめて管理したい場合)
- 継続課金・請求管理型(月額課金・会費・請求書払いを自動化したい場合)
EC・オンライン特化型(自社サイト・予約ページにカード決済を組み込みたい場合)
EC・オンライン特化型は、自社ECサイトや予約システムにAPIやリンク方式でカード決済を組み込むことに特化したタイプです。主要なカートシステムとの連携モジュールが用意されており、開発工数を抑えて導入できます。
このタイプの強みは、決済手段の品揃えとシステム連携の柔軟性です。コンビニ決済・キャリア決済・後払いといったカード以外の手段を1つの管理画面で扱えるため、カード非保有層まで取りこぼさずにカバーできます。EMV 3-Dセキュアや不正検知など、オンライン特有のセキュリティ機能が充実している点も特徴です。
このタイプへの依頼に向いている企業は以下になります。
- 自社ECサイトや予約サイトでカード決済を受け付けたい
- カート・基幹システムとAPI連携して決済を組み込みたい
- カード以外の決済手段も1社でまとめて追加したい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
GMOイプシロン株式会社 | 月額 2,980円〜/手数料 2.79%〜(初期費用0円) | EC・オンライン特化型 | 売上金額に応じた段階制料率を公式サイトで明示。3プランから事業規模に合わせて選べる | |
VeriTrans4G(株式会社DGフィナンシャルテクノロジー) | 要問い合わせ | EC・オンライン特化型 | 多通貨クレジットカード決済やAlipay+など国際決済まで1社でカバーできる | |
株式会社ペイジェント | 要問い合わせ | EC・オンライン特化型 | 導入実績約13,000社。インターネットバンキング・仮想口座など銀行系決済が充実 | |
Stripe(ストライプジャパン株式会社) | 手数料 3.6%(初期費用・月額費用0円) | EC・オンライン特化型 | 入金サイクルを日次・週次・月次から設定可能。100種類以上の決済手段に対応 | |
KOMOJU(株式会社KOMOJU) | 手数料 3.25%(初期費用・月額費用0円) | EC・オンライン特化型 | カード6ブランドすべて一律3.25%。65以上の決済手段で海外向けにも強い |
実店舗・対面決済型(店頭に決済端末を置いて対面で受け付けたい場合)
実店舗・対面決済型は、店舗に決済端末やタブレットを設置し、対面でカード・電子マネー・QRコード決済を受け付けるタイプです。申し込みから最短数日で端末が届き、初期費用も月額費用も0円というサービスが主流になっています。
このタイプの強みは、導入のハードルの低さと入金の速さです。Squareのように決済日の翌営業日に入金されるサービスもあり、日銭商売の資金繰りと相性が良いのが特徴です。POSレジアプリと一体になっているサービスも多く、売上管理まで含めて業務を効率化できます。
このタイプへの依頼に向いている企業は以下になります。
- 実店舗の店頭でカード決済を受け付けたい
- 初期費用・月額費用をかけずにすぐ始めたい
- 入金サイクルを短くして資金繰りを安定させたい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
Square(Block, Inc.) | 手数料 2.5%〜(対面・初期費用0円/月額0円) | 実店舗・対面決済型 | 三井住友・みずほ口座なら決済日の翌営業日に入金。振込手数料も無料 | |
STORES 決済(STORES株式会社) | 月額 3,300円/手数料 1.98%〜(カード) | 実店舗・対面決済型 | スタンダードプランは決済端末が1台無料。最短翌々日入金に対応 | |
Airペイ(株式会社リクルート) | 手数料 3.24%(初期費用・月額費用・振込手数料0円) | 実店舗・対面決済型 | 決済ブランド92種に対応。主要3行なら月6回入金でサイクルが短い | |
stera pack(SMBC GMO PAYMENT株式会社) | 手数料 1.98%〜/月額 3,300円(1年目無料) | 実店舗・対面決済型 | アクワイアラ直提供でVisa・Mastercardが1.98%。30種類以上の決済に対応 |
オンライン・実店舗統合型(両方のチャネルを1社にまとめて管理したい場合)
オンライン・実店舗統合型は、ECサイトの決済と店舗の対面決済を1つの契約・1つの管理画面で扱えるタイプです。大手の決済代行会社が中心で、決済取扱高や加盟店数の規模が大きいのが特徴です。
このタイプの強みは、入金と経理処理の一本化にあります。チャネルごとに契約を分けると入金口座も締め日もバラバラになり、経理側の消込作業が増えますが、統合型ならまとめて振り込まれます。オンラインと店舗の売上を横断的に分析できる点も、多店舗展開やOMO施策を進める企業にとっては大きな利点です。
このタイプへの依頼に向いている企業は以下になります。
- ECサイトと実店舗の両方でカード決済を受け付けている
- 決済の契約先と入金口座を一本化したい
- 事業規模が大きく、専任担当によるサポートを受けたい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
SBペイメントサービス株式会社 | 要問い合わせ | オンライン・実店舗統合型 | 年間決済取扱高11.4兆円。与信処理速度は平均1〜2秒で大量処理に耐える | |
PGマルチペイメントサービス(GMOペイメントゲートウェイ株式会社) | 要問い合わせ | オンライン・実店舗統合型 | 連結稼働店舗数169,004店舗(2026年6月末)を抱える国内最大級の決済基盤 | |
株式会社ゼウス | 月額 3,000円/手数料 〜3.5%(BtoCプラン) | オンライン・実店舗統合型 | BtoB専用プランは月額0円・手数料〜2.24%と法人間取引の料率が低い | |
楽天ペイ(楽天ペイメント株式会社) | 手数料 2.20%〜(スタンダードプラン) | オンライン・実店舗統合型 | 楽天銀行口座なら売上金が最短翌日に振り込まれ、365日自動入金にも対応 |
継続課金・請求管理型(月額課金・会費・請求書払いを自動化したい場合)
継続課金・請求管理型は、サブスクリプションや会費など、繰り返し発生する代金の自動回収に強いタイプです。カード情報を安全に保存して毎月自動で決済し、決済失敗時のリトライや督促まで自動化できます。
このタイプの強みは、決済だけでなく請求業務そのものを効率化できる点です。請求書の発行・送付、入金消込、未収金の管理までカバーするサービスもあり、契約者数が増えても経理の工数が比例して増えない体制を作れます。プラン変更や解約処理を管理画面から行える点も、サブスク事業の運営には欠かせません。
このタイプへの依頼に向いている企業は以下になります。
- 月額課金・年会費など継続的に代金を回収している
- 請求書発行や入金消込の作業負荷を減らしたい
- 決済失敗時のリトライや督促を自動化したい
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
サブスクペイ(株式会社ROBOT PAYMENT) | 手数料 2.5%〜+売上処理料 7円/件 | 継続課金・請求管理型 | 導入14,000社以上。請求書発行・入金消込・未収金管理まで一体で自動化 | |
株式会社テレコムクレジット | 初期 20,000円〜/月額 3,000円〜/手数料 3.0%〜 | 継続課金・請求管理型 | 月末締め翌月10日払いと入金が早い。料金体系を公式サイトで開示 | |
fincode byGMO(GMOイプシロン株式会社) | 手数料 3.6%(初期費用・月額費用0円) | 継続課金・請求管理型 | サブスクリプション機能とEMV 3-Dセキュアを標準搭載したAPIファースト設計 |
クレジットカード決済代行一覧比較表
以下は、本記事で紹介するクレジットカード決済代行の一覧比較表です。
| サービス名 | 詳細 | 料金 | タイプ | 備考 |
|---|---|---|---|---|
GMOイプシロン株式会社 | 月額 2,980円〜/手数料 2.79%〜(初期費用0円) | EC・オンライン特化型 | 売上金額に応じた段階制料率を公式サイトで明示。3プランから事業規模に合わせて選べる | |
VeriTrans4G(株式会社DGフィナンシャルテクノロジー) | 要問い合わせ | EC・オンライン特化型 | 多通貨クレジットカード決済やAlipay+など国際決済まで1社でカバーできる | |
株式会社ペイジェント | 要問い合わせ | EC・オンライン特化型 | 導入実績約13,000社。インターネットバンキング・仮想口座など銀行系決済が充実 | |
Stripe(ストライプジャパン株式会社) | 手数料 3.6%(初期費用・月額費用0円) | EC・オンライン特化型 | 入金サイクルを日次・週次・月次から設定可能。100種類以上の決済手段に対応 | |
KOMOJU(株式会社KOMOJU) | 手数料 3.25%(初期費用・月額費用0円) | EC・オンライン特化型 | カード6ブランドすべて一律3.25%。65以上の決済手段で海外向けにも強い | |
Square(Block, Inc.) | 手数料 2.5%〜(対面・初期費用0円/月額0円) | 実店舗・対面決済型 | 三井住友・みずほ口座なら決済日の翌営業日に入金。振込手数料も無料 | |
STORES 決済(STORES株式会社) | 月額 3,300円/手数料 1.98%〜(カード) | 実店舗・対面決済型 | スタンダードプランは決済端末が1台無料。最短翌々日入金に対応 | |
Airペイ(株式会社リクルート) | 手数料 3.24%(初期費用・月額費用・振込手数料0円) | 実店舗・対面決済型 | 決済ブランド92種に対応。主要3行なら月6回入金でサイクルが短い | |
stera pack(SMBC GMO PAYMENT株式会社) | 手数料 1.98%〜/月額 3,300円(1年目無料) | 実店舗・対面決済型 | アクワイアラ直提供でVisa・Mastercardが1.98%。30種類以上の決済に対応 | |
SBペイメントサービス株式会社 | 要問い合わせ | オンライン・実店舗統合型 | 年間決済取扱高11.4兆円。与信処理速度は平均1〜2秒で大量処理に耐える | |
PGマルチペイメントサービス(GMOペイメントゲートウェイ株式会社) | 要問い合わせ | オンライン・実店舗統合型 | 連結稼働店舗数169,004店舗(2026年6月末)を抱える国内最大級の決済基盤 | |
株式会社ゼウス | 月額 3,000円/手数料 〜3.5%(BtoCプラン) | オンライン・実店舗統合型 | BtoB専用プランは月額0円・手数料〜2.24%と法人間取引の料率が低い | |
楽天ペイ(楽天ペイメント株式会社) | 手数料 2.20%〜(スタンダードプラン) | オンライン・実店舗統合型 | 楽天銀行口座なら売上金が最短翌日に振り込まれ、365日自動入金にも対応 | |
サブスクペイ(株式会社ROBOT PAYMENT) | 手数料 2.5%〜+売上処理料 7円/件 | 継続課金・請求管理型 | 導入14,000社以上。請求書発行・入金消込・未収金管理まで一体で自動化 | |
株式会社テレコムクレジット | 初期 20,000円〜/月額 3,000円〜/手数料 3.0%〜 | 継続課金・請求管理型 | 月末締め翌月10日払いと入金が早い。料金体系を公式サイトで開示 | |
fincode byGMO(GMOイプシロン株式会社) | 手数料 3.6%(初期費用・月額費用0円) | 継続課金・請求管理型 | サブスクリプション機能とEMV 3-Dセキュアを標準搭載したAPIファースト設計 |
上記で自社に合うタイプの会社・サービスを絞り込みたい方は、以下の診断ツールで自社に合うタイプを確認してみてください。
自社に合うクレジットカード決済代行タイプ診断
8つの質問に答えるだけで、自社に最適な決済代行のタイプがわかります。
【EC・オンライン特化型】のクレジットカード決済代行
EC・オンライン特化型のクレジットカード決済代行は次の5社です。
GMOイプシロン株式会社
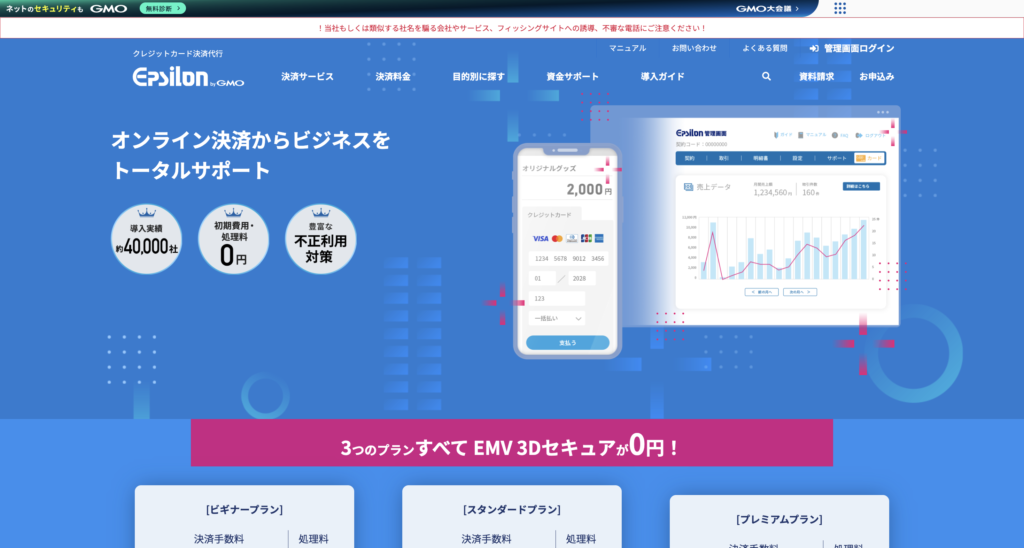
GMOイプシロンは、初期費用0円で導入でき、料率を公式サイトで明示している数少ない決済代行会社です。月額費用はビギナー2,980円・スタンダード5,980円・プレミアム9,980円の3プランから選べ、事業規模に合わせて段階的に移行できます。
決済手数料は売上金額に応じた段階制で、Visa・Mastercardは最安2.79%、Diners・JCB・American Expressは最安2.99%まで下がることが公表されています。見積もりを取らなくても総コストを試算できるため、複数社を横並びで比較したい段階での候補に向いています。
カラーミーショップやShopifyをはじめとする主要カートとの連携モジュールが用意されており、開発工数を抑えて導入できます。標準の入金サイクルは翌々月20日振込ですが、2回締めや早期入金といったオプションを追加することで資金繰りに合わせた調整が可能です。
| 対応チャネル | オンライン(ECサイト・予約サイト) |
| 対応決済手段 | クレジットカード、コンビニ決済、PayPay、後払い、銀行振込、キャリア決済など10種類 |
| 入金サイクル | 翌々月20日振込(2回締め・早期入金オプションあり) |
| 継続課金対応 | 対応 |
| 料金目安 | 初期費用0円/月額2,980円〜/手数料2.79%〜 |
VeriTrans4G(株式会社DGフィナンシャルテクノロジー)
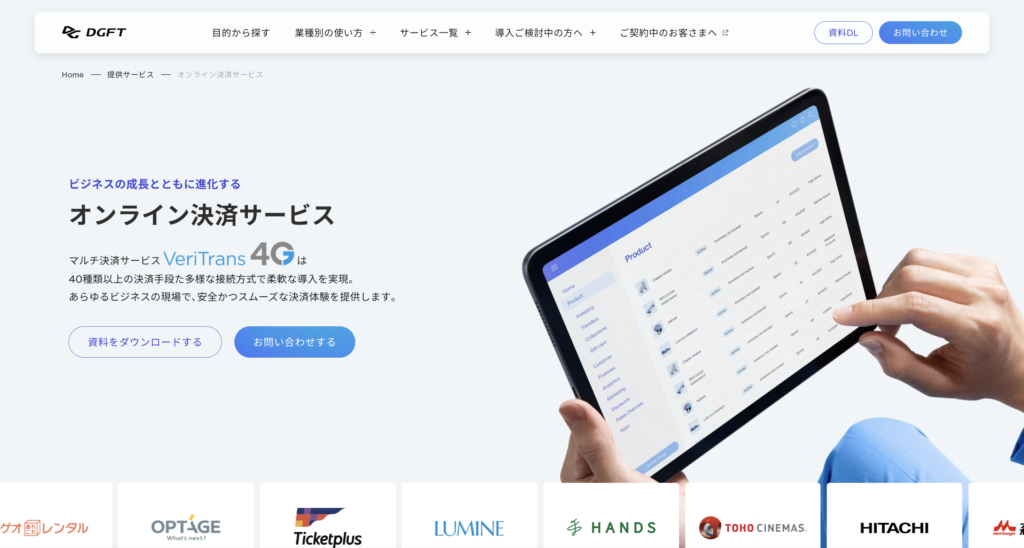
VeriTrans4Gは、国内決済から国際決済までを1つのシステムで扱えるマルチ決済サービスです。クレジットカード決済を軸に、コンビニ決済・キャリア決済・後払い・Web口座振替まで幅広く対応しています。
このサービスの特徴は、越境ECや訪日客向けの決済に強い点です。多通貨クレジットカード決済やAlipay+決済に対応しており、海外の顧客を相手にする事業でも決済代行会社を分ける必要がありません。ルミネ・TOHOシネマズ・日立製作所など、大規模事業者の導入事例が公開されています。
EMV 3-Dセキュアや不正検知といったセキュリティ機能も標準的に提供されており、取引量の多い事業者が求める安定性と拡張性を備えています。料金は個別見積もりのため、自社の月商・業種を伝えたうえで試算を依頼する形になります。
| 対応チャネル | オンライン中心(店舗向けサービスも提供) |
| 対応決済手段 | クレジットカード、ID決済、キャリア決済、コンビニ決済、電子マネー、後払い、銀行決済、多通貨決済、Alipay+ |
| 入金サイクル | 要問い合わせ |
| 継続課金対応 | 対応 |
| 料金目安 | 要問い合わせ |
株式会社ペイジェント
ペイジェントは、導入実績約13,000社を公表しているオンライン決済代行会社です。クレジットカードの主要6ブランドに加え、銀行決済・コンビニ決済・後払い・国際決済まで、オンライン取引で必要になる決済手段をひととおり揃えています。
このサービスの強みは、銀行系決済の充実度です。インターネットバンキング決済、仮想口座方式の銀行振込、口座振替に対応しており、カードを使わない層や、法人間取引での代金回収にも1社で対応できます。PaidyやNP後払いといった後払いサービスとの連携も用意されています。
決済手段の追加や運用の相談に応じる体制が整っており、事業の成長に合わせて決済手段を増やしていきたい事業者に向いています。料金は公式サイトで公開されておらず、個別見積もりとなります。
| 対応チャネル | オンライン(ECサイト・サービスサイト) |
| 対応決済手段 | クレジットカード6ブランド、PayPay、d払い、au PAY、楽天ペイ、Amazon Pay、コンビニ決済、銀行決済、口座振替、後払い、Alipay、銀聯 |
| 入金サイクル | 要問い合わせ |
| 継続課金対応 | 対応 |
| 料金目安 | 要問い合わせ |
Stripe(ストライプジャパン株式会社)
Stripeは、初期費用・月額費用が一切かからず、決済成功1回あたり3.6%の手数料のみで利用できる決済プラットフォームです。設定手数料・解約手数料といった隠れたコストがないことを公式に明示しており、料金体系の分かりやすさが際立ちます。
このサービスの特徴は、開発者向けのAPIとドキュメントの完成度の高さです。100種類以上の決済手段に対応し、サブスクリプション課金・請求書発行・売上分析までを同じ基盤で扱えます。自社プロダクトに決済機能を組み込みたいSaaS事業者やスタートアップとの相性が良い構成です。
入金サイクルを日次・週次・月次から選んで設定できる点も、資金繰りをコントロールしたい事業者には有用です。コンビニ決済は3.6%(最低手数料120円)、PayPayは3.98%、銀行振込は1.5%と、手段ごとの料率も公開されています。
| 対応チャネル | オンライン中心(対面決済にも対応) |
| 対応決済手段 | クレジットカード、コンビニ決済、PayPay、銀行振込など100種類以上 |
| 入金サイクル | 日次・週次・月次から設定可能 |
| 継続課金対応 | 対応(Stripe Billing) |
| 料金目安 | 初期費用0円/月額0円/手数料3.6% |
KOMOJU(株式会社KOMOJU)
KOMOJUは、日本国内のクレジットカード決済を全ブランド一律3.25%で提供している決済代行サービスです。Visa・Mastercard・JCB・American Express・Diners Club・Discoverのいずれも同じ料率のため、顧客のブランド構成を気にせず総コストを試算できます。
このサービスの強みは、決済手段の幅と海外対応です。65以上の決済方法に対応しており、コンビニ決済・QRコード決済・後払い・キャリア決済に加え、海外の主要決済手段も扱えます。訪日客向けの販売や越境ECを視野に入れる事業者にとって、決済まわりを1社で完結できる点は大きな利点です。
初期費用・月額費用は無料で、取引ごとの手数料のみで利用できます。導入社数は2万社以上を公表しており、入金サイクルは週次・月次から選択可能です。
| 対応チャネル | オンライン(ECサイト・カート連携) |
| 対応決済手段 | クレジットカード6ブランド、コンビニ決済、QRコード決済、後払い、キャリア決済など65以上 |
| 入金サイクル | 週次・月次から選択可能 |
| 継続課金対応 | 対応 |
| 料金目安 | 初期費用0円/月額0円/手数料3.25% |
【実店舗・対面決済型】のクレジットカード決済代行
実店舗・対面決済型のクレジットカード決済代行は次の4社です。
Square(Block, Inc.)
Squareは、決済手数料以外の費用が一切かからないことを公式に明示している対面決済サービスです。初期費用・月額費用・振込手数料のすべてが無料で、決済のたびに手数料が発生する仕組みになっています。
このサービスの最大の強みは入金の速さです。三井住友銀行またはみずほ銀行の口座を指定した場合、決済日の翌営業日に売上金が入金されます。その他の金融機関でも毎週金曜日に入金されるため、月1回の入金が一般的な業界のなかでは突出したサイクルです。日々の仕入れが発生する飲食店や小売店の資金繰りと相性が良い設計といえます。
料率は対面決済が2.5%から(年間キャッシュレス決済額3,000万円未満の場合)、オンライン決済が3.6%、請求書決済が3.25%と、チャネルごとに公開されています。POSレジアプリや請求書機能も無料で使えるため、決済以外の業務まで含めて効率化できます。
| 対応チャネル | 実店舗(対面)中心。オンライン決済・請求書決済にも対応 |
| 対応決済手段 | クレジットカード(Visa、Mastercard、American Express、JCBほか)、交通系IC、iD、QUICPay、PayPay、d払い、楽天ペイなど |
| 入金サイクル | 三井住友・みずほ口座は翌営業日、その他は毎週金曜日 |
| 継続課金対応 | 対応(定期請求書機能) |
| 料金目安 | 初期費用0円/月額0円/手数料2.5%〜(対面) |
STORES 決済(STORES株式会社)
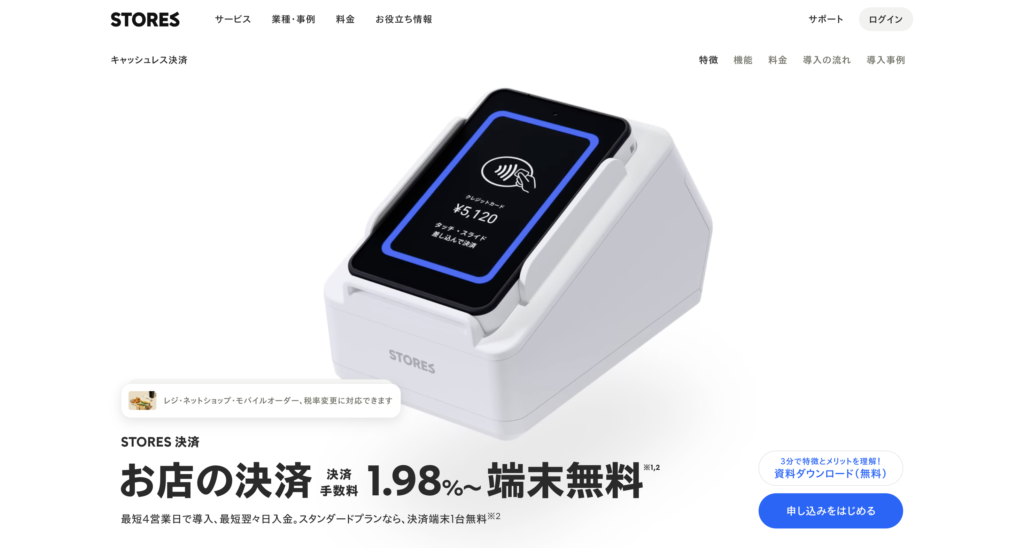
STORES 決済は、クレジットカード決済の手数料が1.98%からと、対面決済のなかでも低い料率を公表しているサービスです。この料率はスタンダードプラン(年間契約・月額3,300円)に適用され、電子マネーとQRコード決済は3.24%となります。
このサービスの特徴は、スタンダードプランで決済端末が1台無料になる点です。端末の購入費を負担せずに低料率のプランを使い始められるため、月商が一定規模ある店舗であれば総コストを抑えやすい構成です。月商26万円程度を超えると、月額0円・料率3.24%のサービスより有利になる計算になります。
入金は最短翌々日に対応しており、毎月決まったサイクルでの自動入金も設定できます。クレジットカード6ブランド、交通系IC、QUICPay+、iDに加え、約20種のQRコード決済に対応しています。
| 対応チャネル | 実店舗(対面) |
| 対応決済手段 | クレジットカード6ブランド、交通系IC、QUICPay+、iD、PayPay、d払い、楽天ペイなど約20種のQRコード決済 |
| 入金サイクル | 最短翌々日入金(自動入金の設定も可能) |
| 継続課金対応 | 要問い合わせ |
| 料金目安 | 月額3,300円(年間契約)/手数料1.98%〜(カード) |
Airペイ(株式会社リクルート)
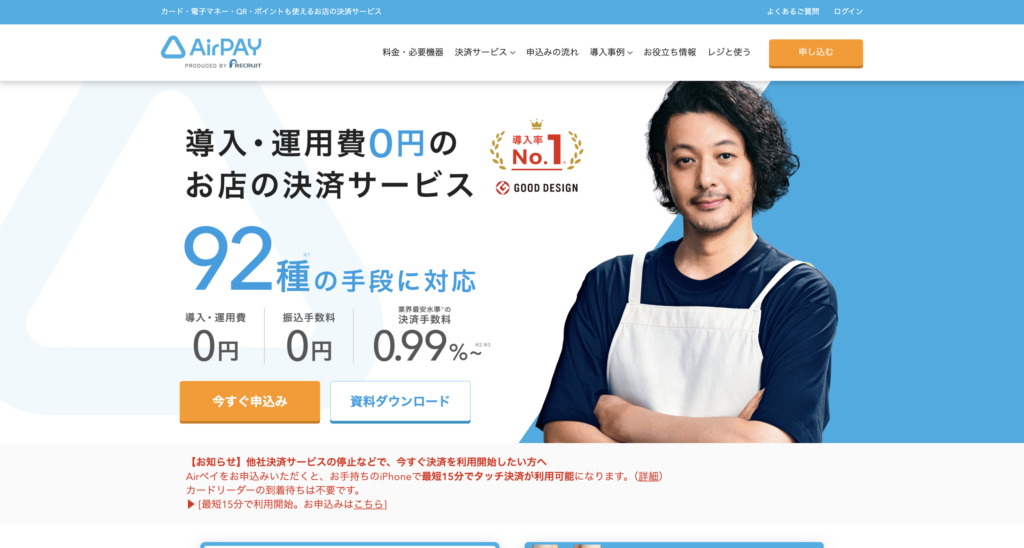
Airペイは、決済ブランド92種という国内最大級の対応幅を持つ対面決済サービスです。初期費用・月額費用・振込手数料のすべてが0円で、店舗の規模や業種を問わず同じ条件で利用できます。
このサービスの強みは、決済手段の網羅性です。クレジットカード7ブランド、交通系電子マネー9種、iD・QUICPay・楽天Edy、PayPayやAlipayを含むQRコード決済、さらにdポイント・Ponta・楽天ポイントなどのポイントサービスまで1台でカバーします。訪日客対応や多様な支払い方法を求められる業態でも、端末を追加せずに対応できます。
入金は利用口座によって月6回または月3回で、みずほ銀行・三菱UFJ銀行・三井住友銀行を指定した場合が月6回です。振込手数料はゆうちょ銀行を除く全銀行で0円となっています。決済手数料はクレジットカード・電子マネーが3.24%、QRコード決済が0.99%からです。
| 対応チャネル | 実店舗(対面) |
| 対応決済手段 | クレジットカード7ブランド、交通系電子マネー9種、iD、QUICPay、楽天Edy、QRコード決済、ポイントサービスなど92ブランド |
| 入金サイクル | 月6回(みずほ・三菱UFJ・三井住友)またはその他金融機関は月3回 |
| 継続課金対応 | 要問い合わせ |
| 料金目安 | 初期費用0円/月額0円/手数料3.24%(カード) |
stera pack(SMBC GMO PAYMENT株式会社)
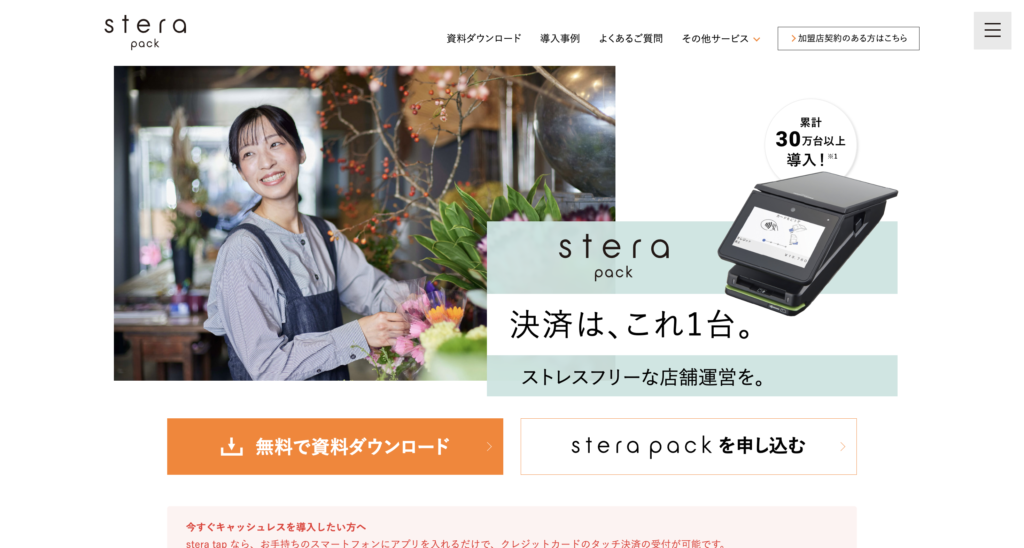
stera packは、Visa・Mastercardの決済手数料が1.98%と、対面決済のなかでも最低水準の料率を提示しているサービスです。この料率はスモールビジネスプランに適用され、JCBなどは2.48%、その他は3.24%と3段階で設定されています。
このサービスの特徴は、アクワイアラである三井住友カードが直接提供している点です。決済代行会社を挟まないぶん料率を抑えやすく、月額利用料も1年目は無料、年間売上3,000万円以上の場合は永年無料という条件が公表されています。2年目以降の月額は3,300円です。
1台の端末で30種類以上の決済手段に対応し、初期費用は0円です。三井住友銀行口座を指定すれば振込手数料も0円になります。ただし契約期間が3年間に設定されている点は、他社と比較する際に押さえておく必要があります。
| 対応チャネル | 実店舗(対面) |
| 対応決済手段 | クレジットカード、電子マネー、QRコード決済など30種類以上 |
| 入金サイクル | 要問い合わせ(三井住友銀行口座は振込手数料0円) |
| 継続課金対応 | 要問い合わせ |
| 料金目安 | 初期費用0円/月額3,300円(1年目無料)/手数料1.98%〜 |
【オンライン・実店舗統合型】のクレジットカード決済代行
オンライン・実店舗統合型のクレジットカード決済代行は次の4社です。
SBペイメントサービス株式会社
SBペイメントサービスは、年間の決済取扱高11.4兆円という国内最大級の処理規模を持つ決済代行会社です。オンライン決済と店舗向け決済の両方を提供しており、チャネルをまたいだ決済基盤を1社にまとめられます。
このサービスの強みは、処理性能と対応ブランドの幅です。40ブランド以上の決済手段に対応し、与信処理速度は平均1〜2秒と公表されています。年間の売上処理件数は5億8,726万件、オンライン処理件数は23億5,082万件に上り、大量のトランザクションが発生する事業でも安定して処理できる基盤を備えています。
店舗向けにはモバイル型・POS連動型のマルチ決済端末とコード決済サービスを、オンライン向けにはクレジットカード・PayPay・キャリア決済・コンビニ決済などを提供しています。料金は公式サイトで公開されておらず、事業内容に応じた個別見積もりとなります。
| 対応チャネル | オンライン・実店舗の両方 |
| 対応決済手段 | クレジットカード、PayPay、キャリア決済、コンビニ決済、atone、楽天ペイ、Amazon Pay、Apple Payなど40ブランド以上 |
| 入金サイクル | 要問い合わせ |
| 継続課金対応 | 対応 |
| 料金目安 | 要問い合わせ |
PGマルチペイメントサービス(GMOペイメントゲートウェイ株式会社)
PGマルチペイメントサービスは、連結稼働店舗数169,004店舗(2026年6月末現在)を抱える国内最大級の決済プラットフォームです。年間の処理件数は69.5億件、処理金額は13.6兆円と公表されています。
このサービスの特徴は、決済手段の豊富さと拡張性です。30以上の決済手段に対応し、クレジットカード決済を軸にPayPay・d払い・楽天ペイなどのPay払い系、コンビニ決済・ペイジー・バーチャル口座といった現金払い系まで揃っています。取引量の増加や新しい決済手段の登場に、契約を変えずに追従できる点が大規模事業者に選ばれる理由です。
オンライン向けが本サービスの中心で、実店舗向けは「GMO Cashless Platform」として別途提供されています。料金は非公開で、ヒアリングを経た個別見積もりの形式です。
| 対応チャネル | オンライン中心(実店舗は別サービスで対応) |
| 対応決済手段 | クレジットカード、Google Pay、Apple Pay、PayPay、d払い、楽天ペイ、Amazon Pay、コンビニ決済、ペイジー、銀行振込、口座振替など30以上 |
| 入金サイクル | 要問い合わせ |
| 継続課金対応 | 対応 |
| 料金目安 | 要問い合わせ |
株式会社ゼウス
ゼウスは、BtoC向けとBtoB向けで料金プランを分けている決済代行会社です。BtoC専用プランは初期費用0円・月額3,000円・決済手数料〜3.5%・売上処理料30円(決済成功時のみ)という構成で、入金は末締め翌月末払いです。
このサービスの特徴は、企業間取引に特化したBtoB専用プラン「Bizクレカ」を用意している点です。初期費用・月額費用がともに0円で、決済手数料は〜2.24%、売上処理料も0円という料率が公表されています。入金も月3回締め・3回払いと、BtoC向けプランより早いサイクルです。法人相手の取引でカード決済を導入したい事業者にとって、選択肢として有力になります。
Visa・Mastercard・JCB・American Express・Diners Club・Discoverの6ブランドに対応し、いずれのプランも継続課金(定期決済)を扱えます。料金体系を公式サイトで明示している点も、比較検討の段階では扱いやすいポイントです。
| 対応チャネル | オンライン・実店舗の両方 |
| 対応決済手段 | クレジットカード6ブランド、コンビニ決済、電子マネー、キャリア決済など |
| 入金サイクル | BtoC:末締め翌月末払/BtoB:月3回締め・3回払 |
| 継続課金対応 | 対応(定期決済) |
| 料金目安 | BtoC:初期0円/月額3,000円/手数料〜3.5% BtoB:初期0円/月額0円/手数料〜2.24% |
楽天ペイ(楽天ペイメント株式会社)
楽天ペイは、中小事業者向けのスタンダードプランでクレジットカード決済手数料2.20%を提示しているサービスです。Visa・Mastercard・American Express・JCB・Diners Club・Discoverのすべてが同率で、楽天カードも含めて2.20%が適用されます。
このサービスの強みは入金の速さです。楽天銀行口座を指定した場合、売上金が最短翌日に振り込まれます。その他の金融機関でも最短3日後の入金で、365日の自動入金にも対応しています。日々の運転資金を確保しながら店舗を運営したい事業者にとって、実務的な価値の大きい条件です。
料率はプランによって分かれており、ライトプランはカード2.48%、通常プランは3.24%です。QRコード決済は楽天ペイが2.00%からと低く設定されています。実店舗決済とオンライン決済の両方を提供しており、楽天エコシステムとの連携で集客面の施策にもつなげられます。
| 対応チャネル | 実店舗・オンラインの両方 |
| 対応決済手段 | クレジットカード6ブランド、楽天Edy、交通系電子マネー、nanaco、WAON、QUICPay、iD、楽天ペイ、au PAY、PayPay、d払いなど |
| 入金サイクル | 楽天銀行は最短翌日、その他金融機関は最短3日後 |
| 継続課金対応 | 要問い合わせ |
| 料金目安 | 手数料2.20%〜(スタンダードプラン)/月額費用はプランにより異なる |
【継続課金・請求管理型】のクレジットカード決済代行
継続課金・請求管理型のクレジットカード決済代行は次の3社です。
サブスクペイ(株式会社ROBOT PAYMENT)
サブスクペイは、導入14,000社以上を公表している継続課金特化型の決済サービスです。決済手数料は2.5%からで、これに売上処理料7円/件が加わる構成になっています(Professionalエディションは個別見積もり)。
このサービスの特徴は、決済と請求管理を一体で扱える点です。継続課金の自動実行だけでなく、請求書の発行・送付、入金消込、未収金の管理までをカバーするため、契約者数が増えても経理の作業量が比例して増えません。プラン変更や解約処理も管理画面から操作できます。
Standard・Invoice・Professionalの3エディションが用意されており、事業のフェーズに応じて選べます。初期費用と月額費用は都度見積もりとなるため、想定する契約者数と決済件数を伝えたうえで試算を依頼する形です。
| 対応チャネル | オンライン(継続課金・請求書払い) |
| 対応決済手段 | クレジットカード、口座振替、コンビニ決済、銀行振込など |
| 入金サイクル | 要問い合わせ |
| 継続課金対応 | 対応(自動決済・リトライ・請求管理まで一体) |
| 料金目安 | 手数料2.5%〜+売上処理料7円/件/初期・月額は都度見積もり |
株式会社テレコムクレジット
テレコムクレジットは、月末締め翌月10日払いという業界でも早い入金サイクルを公表している決済代行会社です。多くの決済代行会社が翌月末や翌々月の入金となるなかで、この条件は資金繰りの面で明確な差になります。
このサービスの特徴は、料金体系を公式サイトで開示している点です。開設契約金(初期費用)20,000円から、システム利用料(月額費用)3,000円から、決済手数料はカード会社手数料込みで3.0%から、売上処理料15円からと明示されています。見積もり前におおよその総コストを把握できるため、比較検討の初期段階でも扱いやすい構成です。
クレジットカードのほか、銀行振込・電子マネー・口座振替・後払い・ショッピングクレジット・PayPayなど幅広い決済手段に対応しています。最短即日での導入が可能とされており、年間1,000件以上の導入実績を公表しています。
| 対応チャネル | オンライン(ECサイト・継続課金) |
| 対応決済手段 | クレジットカード、銀行振込、電子マネー、口座振替、後払い、ショッピングクレジット、PayPay、楽天Edyなど |
| 入金サイクル | 月末締め翌月10日払 |
| 継続課金対応 | 要問い合わせ |
| 料金目安 | 初期費用20,000円〜/月額3,000円〜/手数料3.0%〜+売上処理料15円〜 |
fincode byGMO(GMOイプシロン株式会社)
fincode byGMOは、初期費用・月額費用0円で、決済手数料3.6%のみで利用できるオンライン決済インフラです。料金体系がシンプルで、想定コストを売上規模から直接計算できます。
このサービスの特徴は、サブスクリプション機能を標準で搭載している点です。カード情報を保持したまま繰り返し決済する仕組みが用意されており、追加のシステム開発なしに継続課金を組み込めます。APIファーストの設計になっているため、自社プロダクトに決済機能を埋め込みたい事業者との相性が良い構成です。
Visa・Mastercard・JCB・American Express・Diners Club・Discoverの6ブランドに対応し、不正利用防止のためのEMV 3-Dセキュア(3Dセキュア2.0)も利用できます。2025年3月末までの導入が求められているセキュリティ要件に、標準機能で対応できる点は導入判断の材料になります。
| 対応チャネル | オンライン(ECサイト・自社プロダクト) |
| 対応決済手段 | クレジットカード6ブランドほか |
| 入金サイクル | 全決済手段の売上をまとめて入金(詳細は要問い合わせ) |
| 継続課金対応 | 対応(サブスクリプション機能を標準搭載) |
| 料金目安 | 初期費用0円/月額0円/手数料3.6% |
クレジットカード決済代行のよくある質問(FAQ)
Q1. 導入までにどれくらいの期間がかかりますか?
決済代行会社を経由する場合、申し込みから利用開始まで2週間〜1か月程度が一般的です。加盟店審査と、システム連携やテストの期間が必要になります。
実店舗向けの端末型サービスであれば、審査が通れば端末が届き次第すぐに使い始められるため、より短期間で導入できます。一方、アクワイアラと直接契約する場合はブランドごとに審査が必要になるため、数か月かかることもあります。
Q2. 審査に通らないケースはありますか?
あります。取り扱う商材やビジネスモデルによっては、加盟店審査が通らない場合があります。前払い式のサービス、返品率やキャンセル率が高い業種、法規制の対象となる商材などが該当しやすい領域です。
また、開業直後で実績がない場合や、財務状況に懸念がある場合も審査に影響します。審査基準は決済代行会社ごとに異なるため、1社で断られても他社では通るケースもあります。事前に商材内容を伝えて相談しておくと、無駄な手戻りを避けられます。
Q3. 決済手数料は経費として処理できますか?
決済手数料は「支払手数料」として損金算入できるのが一般的です。ただし、消費税の扱いには注意が必要で、クレジットカードの決済手数料は非課税取引に該当するケースが多い一方、電子マネーやQRコード決済の手数料は課税対象となる場合があります。
各社の料金表記でも「非課税」「税込」「税抜」の表示が混在しているため、比較の際は税区分を揃えて計算することが重要です。具体的な処理方法については税理士に確認してください。
Q4. チャージバックが発生した場合、誰が負担しますか?
チャージバックとは、カード会員が不正利用などを理由に支払いを取り消す手続きのことです。原則として、チャージバックによる損失は加盟店側が負担します。
ただし、EMV 3-Dセキュアを導入して本人認証を経た取引の場合、不正利用による損失の責任がイシュア側に移転する仕組み(ライアビリティシフト)が適用されます。これがEMV 3-Dセキュアの導入が求められている理由の一つです。決済代行会社によってはチャージバック保証サービスを別途提供している場合もあります。
Q5. 途中で決済代行会社を乗り換えることはできますか?
可能ですが、いくつか注意点があります。継続課金を運用している場合、保存しているカード情報の移行が最大の課題になります。カード情報の移行に対応していない会社もあり、その場合は既存契約者に再度カード登録を依頼することになります。
また、契約期間の縛りや解約金が設定されているサービスもあります。stera packのように契約期間が3年間と定められている例もあるため、導入前に解約条件を確認しておくことが重要です。
まとめ
本記事では、クレジットカード決済代行を販売チャネル別の4タイプに分類し、サービスを比較しました。まずは、以下の項目から自社に最適なタイプを選びましょう。
| タイプ | 特徴 |
|---|---|
| EC・オンライン特化型 | 自社サイトへのAPI・カート連携に強く、カード以外の決済手段も豊富に扱えるタイプ |
| 実店舗・対面決済型 | 端末を設置して対面決済を受け付けるタイプ。初期・月額0円で入金サイクルも短い |
| オンライン・実店舗統合型 | 両チャネルの決済を1契約にまとめ、入金と管理画面を一本化できるタイプ |
| 継続課金・請求管理型 | 月額課金の自動回収と請求業務の効率化まで対応するタイプ |
そのうえで、以下の3点で候補を絞り込みます。
- 決済手数料率と月額固定費のバランス(自社の月商での年間総コスト)
- 入金サイクル(締め日・入金日・早期入金オプション)
- 継続課金への対応とEMV 3-Dセキュアへの対応状況
手数料率だけを見て選ぶと、資金繰りや業務負荷で後から苦しくなります。自社の月商で総コストを試算し、入金サイクルを資金繰り表に当てはめて確認することが、失敗しない選定の近道です。
まだ診断ツールを試していない方は、「クレジットカード決済代行の選び方」セクションの診断ツールから自社に合うタイプを確認してみてください。
この記事が、クレジットカード決済代行の適切な選定の一助になれば幸いです。